Dalle banche USA arrivano i rischi più alti
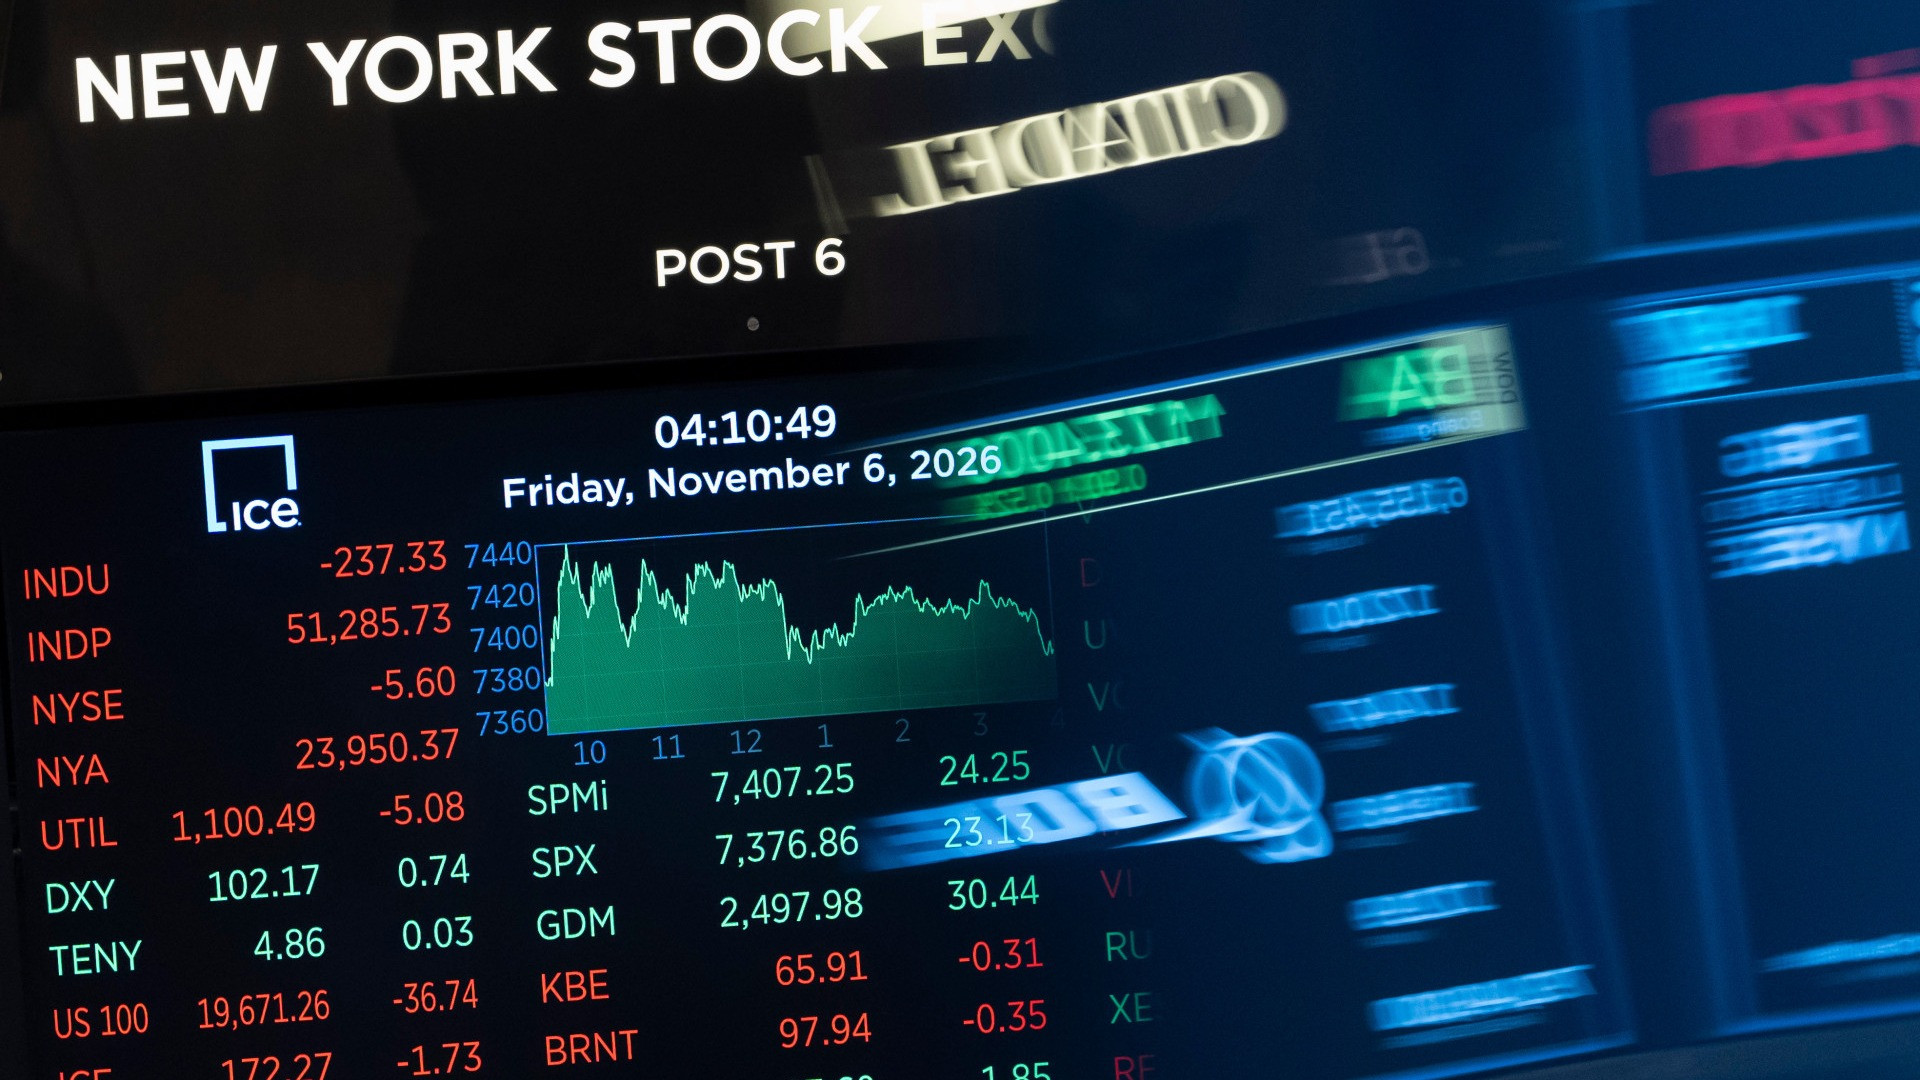

«Immaginiamo una festa: la musica è alta, tutti ballano, i drink abbondano. Qualcuno ha bevuto troppo, qualcun altro ha puntato cifre imprudenti al tavolo da gioco e in cucina c’è una pentola a pressione che fischia da un’ora, senza che nessuno si decida a spegnerla: tutti pensano che reggerà fino a fine serata». Roberto Malnati, analista finanziario della Royalfid SA, usa questa immagine per descrivere la situazione del sistema finanziario americano.
Negli ultimi tempi si discute della possibile bolla dell’Intelligenza artificiale e dei rischi che potrebbe comportare per l’economia (basti pensare ai forti scossoni dell’indice Nasdaq negli ultimi giorni). A questa preoccupazione si aggiungono le fragilità delle banche e gli acquisti a leva a Wall Street. «Da una parte – sottolinea Malnati – le banche, soprattutto regionali e di medie dimensioni, detengono ancora centinaia di miliardi di titoli di Stato e mutui cartolarizzati acquistati quando il costo del denaro era vicino allo zero. Molte di queste attività restano iscritte in bilancio al prezzo d’acquisto, benché il loro valore di mercato sia sensibilmente inferiore. Dall’altra, a Wall Street il debito contratto per comprare azioni ha superato per la prima volta i 1.500 miliardi di dollari. Presi singolarmente, i due fenomeni sono gestibili. Se però uno shock inatteso facesse sì che si alimentino a vicenda, le conseguenze potrebbero essere pesanti».
Risalire alla pandemia
Come si è arrivati a questa situazione? «La radice del problema risale alla pandemia, quando il sistema bancario fu inondato di depositi. Con una domanda di prestiti debole, gran parte della liquidità venne investita in titoli a tasso fisso e lunga scadenza, con rendimenti minimi. Poi la Federal Reserve avviò la stretta monetaria più rapida da decenni, facendo crollare il valore di mercato di quei portafogli».
«La risposta delle banche è stata soprattutto contabile. Dal 2022 molti istituti hanno trasferito quote consistenti di titoli nella categoria Held-to-Maturity (HTM), destinata alle attività da detenere fino alla scadenza. Questi titoli restano iscritti al costo ammortizzato: le perdite compaiono soltanto nelle note al bilancio, senza incidere sul conto economico né sul patrimonio netto. Quelle sui titoli Available-for-Sale (AFS), invece, sono visibili e riducono il patrimonio. Per le banche non sistemiche, tuttavia, una deroga regolamentare permette di escluderle dal calcolo del capitale di vigilanza».
«Secondo la FDIC, le perdite latenti complessive erano scese a fine 2025 a circa 306 miliardi di dollari, il livello più basso dall’inizio del 2022. Nel 2026 sono tornate a salire, raggiungendo circa 325 miliardi a metà anno, spinte dal rialzo dei tassi sui mutui. Circa due terzi riguardano i titoli HTM. Siamo lontani dal picco di oltre 600 miliardi del 2023, ma il problema non è scomparso».
Quando potrebbe emergere? «La pentola regge finché i depositi restano stabili e la banca non è costretta a vendere i titoli per fare cassa. Le più esposte sono le banche regionali, che dispongono di meno strumenti di copertura, hanno più depositi non assicurati e bilanci più concentrati rispetto ai grandi istituti».
C’è poi il problema delle scommesse a debito in Borsa. «Secondo i dati FINRA, a giugno 2026 il credito concesso dai broker per acquistare titoli ha raggiunto il record di 1.502 miliardi di dollari, in aumento del 49% in un anno. Nello stesso periodo l’S&P 500 è salito di circa il 21%: un divario tra crescita del debito e crescita del mercato che non si vedeva dall’autunno 2007. In rapporto al PIL, il debito a margine si colloca intorno al 4,5-5%, ai massimi storici. Rapportato alla capitalizzazione complessiva, però, il quadro è meno estremo: secondo First Trust, a metà 2026 valeva il 2,3% del valore dell’S&P 500, in linea con la media dal 1997. A preoccupare è soprattutto la velocità con cui è cresciuto».
Effetto prociclico
È una spada di Damocle per il listino. «Il credito a margine è prociclico: quando le azioni salgono amplifica i guadagni e alimenta nuova domanda. Quando il mercato scende, diventa un moltiplicatore di perdite. I broker lanciano le margin call e gli investitori devono versare liquidità in poche ore oppure subire la liquidazione forzata delle posizioni, che accelera la caduta dei prezzi».
Cosa accadrebbe se i due fenomeni entrassero in collisione? «La vulnerabilità sistemica non sta nei problemi presi singolarmente, ma nella possibilità che si saldino in una crisi. Una prima scintilla potrebbe arrivare dal credito: insolvenze nell’immobiliare commerciale, un nuovo rialzo dei rendimenti o la fuga di depositi da alcune banche medie potrebbero spingere gli istituti a trattenere liquidità, aumentare i tassi sui prestiti e ridurre le linee di credito. Le banche finanziano solo in parte chi fa trading, ma una stretta fa salire il costo del denaro sui mercati all’ingrosso, dove si finanziano i grandi broker-dealer, e riduce i prestiti garantiti da portafogli titoli. Il finanziamento a margine diventa così più caro e scarso, costringendo gli operatori a ridurre rapidamente la leva.
«Il copione potrebbe partire anche dalla Borsa. Una forte correzione, provocata da utili deludenti, tensioni geopolitiche o valutazioni eccessive, farebbe scattare margin call e vendite forzate. Nel panico, i depositanti non assicurati potrebbero spostare i risparmi dalle banche medie a quelle considerate “troppo grandi per fallire”. Il mercato tornerebbe allora a interrogarsi sulle perdite nascoste nei bilanci: quanto capitale resterebbe a una banca costretta a vendere i titoli ai prezzi correnti per rimborsare i depositanti? Con l’online banking e i social, una corsa agli sportelli può consumarsi in 48 ore.
«Lo scenario più pericoloso è quello in cui i due fattori si alimentano a vicenda: la correzione azionaria brucia ricchezza e innesca liquidazioni; i depositi si spostano verso i grandi istituti; le banche medie, appesantite dai titoli svalutati, riducono il credito a imprese e mercati. La stretta deprime l’economia e i corsi azionari, alimentando una spirale dalla quale è difficile uscire senza danni».
Quale scintilla potrebbe rompere l’equilibrio? «I punti di rottura più plausibili sono diversi. Il primo è un rialzo inatteso dei rendimenti a lungo termine. Il secondo è la fragilità degli immobili a uso ufficio e commerciali, le cui perdite rischiano di concentrarsi sulle banche locali, meno attrezzate per assorbirle. Il terzo è una correzione di Wall Street del 10-15%, sufficiente a erodere i margini di sicurezza di molti conti e innescare liquidazioni automatiche. Infine, c’è la velocità del contagio psicologico: una crisi di fiducia in un singolo istituto medio può provocare una corsa agli sportelli prima che i regolatori abbiano il tempo di esaminarne i conti».
Esistono dei cuscinetti
Siamo alla vigilia di un nuovo 2008? «Difficilmente, e comunque non nella stessa forma. Oggi il rischio non nasce dai mutui subprime, ma dai tassi e dalla leva. Molte banche hanno rafforzato e diversificato la raccolta, i grandi istituti sono solidamente capitalizzati e la Federal Reserve ha dimostrato di poter fornire liquidità d’emergenza in pochi giorni. Anche i conti del settore sono in salute: nel primo trimestre 2026 le banche americane hanno realizzato 80,5 miliardi di utili e i depositi sono cresciuti per il settimo trimestre consecutivo».
«Riconoscere questi ammortizzatori non significa ignorare gli squilibri: un sistema che poggia su una leva azionaria record e, insieme, su bilanci bancari irrigiditi da centinaia di miliardi di titoli svalutati è un sistema in cui il margine per gli errori si è assottigliato».
«Non è scritto da nessuna parte – conclude Malnati – che la serata debba finire male. Ma quando la musica si abbassa, chi ha scommesso a debito e chi ha lasciato la pentola sul fuoco, di solito, se ne accorgono nello stesso istante».