Il «rifugio» torna di moda

L’entusiasmo in Borsa per i titoli tecnologici si sta forse ridimensionando? I risultati trimestrali di Alphabet, la casa madre di Google, potrebbero essere un segnale. I ricavi sono cresciuti ancora, ma l’utile è sceso di un quarto e gli investimenti nell’IA sono più che raddoppiati in un anno. E così i mercati hanno visto «rosso»: nella sola seduta di giovedì 29 ottobre il titolo è arrivato a perdere il 12,15%, trascinando con sé l’intero comparto, come mostra il calo del Nasdaq 100, che nell’arco della settimana ha ceduto il 5% circa. Le società big tech, come noto, trainano da ormai tre anni le Borse statunitensi e non solo, ma da tempo analisti e gestori patrimoniali esortano alla diversificazione, settoriale e geografica, tipicamente verso l’Asia, ma anche verso il Vecchio Continente. In questo contesto il mercato svizzero si rivela alquanto interessante, benché più piccolo dei pesi massimi sulle due sponde dell’Atlantico (e del Pacifico).
Lo conferma la cronaca. Ieri, sull’onda dell’«euforia» in Borsa per l’esito delle midterm negli USA, lo Swiss Market Index (SMI) ha toccato quota 15.044, nuovo massimo storico, superando il primato di appena una settimana fa. Da inizio anno l’indice guadagna oltre il 13% e dalla nascita, nel 1988, si è moltiplicato quasi per dieci. Secondo gli operatori, a spingerlo è proprio lo spostamento degli investitori dalle società tecnologiche verso quelle ritenute più solide e meno esposte ai cicli economici. Ne hanno approfittato i titoli farmaceutici come Sandoz e Novartis, ma anche UBS. Sullo sfondo pesano il petrolio caro e il timore che le banche centrali tengano i tassi alti più a lungo, uno scenario che penalizza soprattutto i titoli tecnologici, valutati sulla base della stima degli utili futuri.
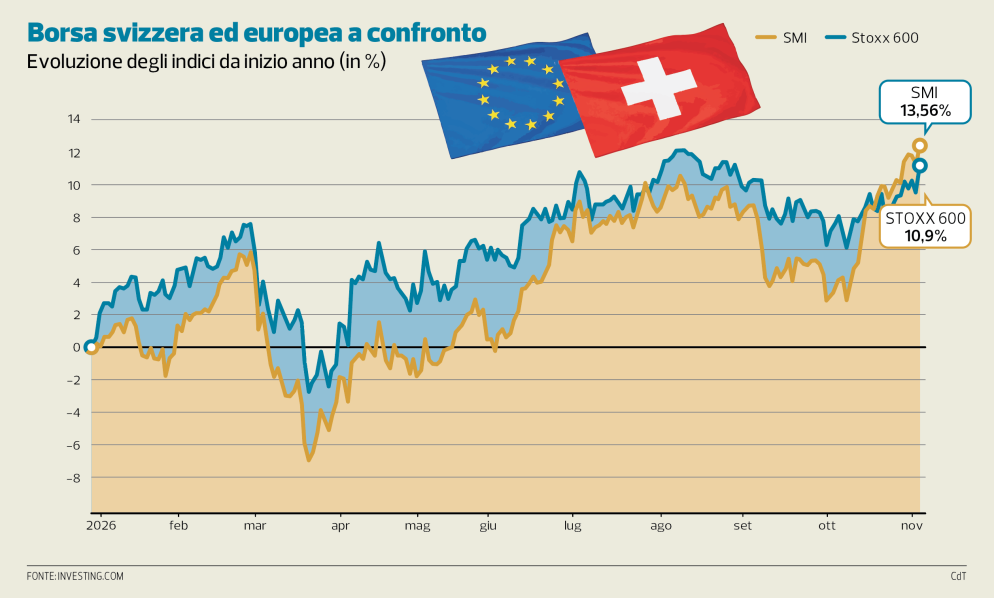
Un record, però, non cancella un decennio. Lo ricorda lo «Swiss Panorama 2026», il rapporto pubblicato a fine settembre dalla banca privata ginevrina Edmond de Rothschild. Per anni lo Swiss Performance Index (SPI, l’indice allargato che comprende oltre 200 società e include i dividendi) ha battuto l’indice paneuropeo Stoxx 600. Negli ultimi cinque anni, però, quest’ultimo ha ripreso il sopravvento (con l’eccezione del 2022) e il vantaggio svizzero si è eroso: dal 2015 a oggi i due indici hanno infatti avuto un andamento pressoché analogo.
Perché ha perso terreno
All’origine del ritardo accumulato negli ultimi cinque anni dalla Borsa svizzera rispetto a quella europea c’è anzitutto la composizione del listino elvetico. Nestlé, Roche e Novartis valgono da sole il 36% dello SPI e addirittura il 46% dello SMI, l’indice dei venti titoli principali, mentre quasi metà dello SPI (49%) è fatta di settori difensivi (beni di consumo di base e sanità) contro il 27% dello Stoxx 600. Un profilo che protegge nelle fasi di crisi, ma che è stato penalizzato nella lunga corsa avviata dal rimbalzo post-Covid e alimentata dall’IA. Ed è lo stesso profilo che oggi, a parti invertite, spinge lo SMI ai massimi.
C’è poi il settore finanziario, con le banche europee, concentrate sul credito al dettaglio, che hanno beneficiato del rialzo dei tassi, mentre quelle svizzere, orientate alla gestione patrimoniale, hanno visto le commissioni, incassate perlopiù in euro e dollari, erose dal franco forte. Pesa inoltre il modello industriale, alle prese con dazi americani oggi al 12,5% per la Svizzera, contro il 10% per l’UE.
Non da ultimo, le azioni svizzere costano da sempre più di quelle europee. A parità di utili, gli investitori infatti sono disposti a pagarle di più, in cambio di qualità e stabilità. Ma questo sovrapprezzo, il cosiddetto premio, tra il 2022 e il 2024 aveva superato il 35%, scoraggiando gli acquisti.
Il rifugio e i suoi limiti
Oggi il premio è sceso al 27%, vicino alla media storica del 24%. Anche il rapporto tra prezzo e utili (P/E), che indica quante volte il prezzo di un’azione contiene gli utili annui attesi, è in linea con la media: 19 per lo SPI, contro 18. In altre parole, il listino non è né caro né a sconto. Per l’istituto ginevrino è un buon momento per entrare. A favore giocano il debito pubblico contenuto, che assicura alle imprese costi di finanziamento bassi; un’industria che si affida più all’elettricità, prodotta in gran parte da centrali idroelettriche e nucleari, che ai combustibili fossili; un franco atteso in leggero indebolimento, attorno a 0,96 per euro e a 0,84-0,86 per dollaro entro un anno. Una previsione che i mercati, per ora, smentiscono: dall’inizio di novembre l’euro è sceso da 0,9480 a 0,9130 franchi, il dollaro da 0,8320 a 0,8130.
Dei tassi d’interesse bassi, peraltro, non approfittano solo le aziende svizzere. Zurigo e la Silicon Valley sono più vicine di quanto si pensi. Per finanziare i loro investimenti miliardari nell’IA, i colossi tecnologici hanno infatti «scoperto» il franco. A febbraio proprio Alphabet ha emesso per la prima volta obbligazioni nella valuta elvetica, raccogliendo 3,055 miliardi: la più grande emissione societaria mai registrata sulla piazza svizzera. Su un prestito a venticinque anni pagherà un interesse inferiore al 2%, ben lontano da quanto le costerebbe in dollari. Lo stesso ha fatto Amazon. Per i risparmiatori la medaglia ha un rovescio: con un Eidgenossen decennale attorno allo 0,5%, le obbligazioni svizzere non si comprano per il rendimento, ma per la «sicurezza» che offrono quando i mercati si agitano.
E poi c’è la farmaceutica, indicata come porto sicuro se il ciclo dell’IA dovesse «incepparsi»: proprio lo scenario che i mercati sembrano aver iniziato a scontare. Il settore scelto come rifugio, però, è anche il bersaglio principale di Washington. Dal 31 luglio i farmaci brevettati sono soggetti a un dazio specifico del 15%, con esenzioni solo per chi si è impegnato a investire negli Stati Uniti. E la stessa dipendenza si ritrova nell’economia reale. Nel secondo trimestre il PIL è cresciuto dell’1,5%, il ritmo più sostenuto dal 2021, ma quasi metà della crescita è venuta dal settore chimico-farmaceutico, che ha anticipato le spedizioni verso gli Stati Uniti in vista dei dazi: ad agosto le esportazioni sono infatti crollate del 17,2%, interamente per effetto di questo comparto. Il resto del quadro congiunturale, per ora, tiene: la disoccupazione è al 3,1% e l’inflazione, nonostante l’impennata all’1,5% a ottobre, resta ancora nella fascia di stabilità della Banca nazionale.