La corsa ai metalli tra USA e Cina? A vincere sono (per ora) altri tre Paesi
Nel bene e nel male, le sorti di molti Paesi poveri dipendono dalle loro risorse naturali. Poiché le loro industrie sono meno sofisticate e il settore dei servizi è più ridotto rispetto ai Paesi ricchi, l’abbondanza di risorse nel sottosuolo può fare una grande differenza per le loro prospettive economiche: l’aumento della domanda mondiale di petrolio o minerali può stimolare la crescita, attirare investimenti e colmare i buchi di bilancio. Molti ministri delle Finanze ricordano con nostalgia l’ultimo «superciclo» delle materie prime, quando la domanda insaziabile di una Cina in ascesa fece impennare i prezzi di metalli e combustibili fossili. Le vendite di petrolio contribuirono a quasi raddoppiare il PIL dell’Angola tra il 2002 e il 2008.
Ora il mondo potrebbe entrare in un nuovo superciclo, alimentato dalla corsa tra Stati Uniti e Cina per assicurarsi i minerali essenziali per l’IA, l’elettrificazione e le altre tecnologie destinate a caratterizzare il XXI secolo. La diplomazia cinese dei minerali, che dal 2000 ha portato ad accordi con almeno 19 Paesi, è più attiva che mai; l’amministrazione di Donald Trump ha già firmato intese con oltre 20. Ma entrambi corteggiano un gruppo molto più ristretto di Stati, capaci di estrarre rapidamente i minerali.
Il 16 ottobre la Banca mondiale ha annunciato che quintuplicherà, portandolo a 20 miliardi di dollari, un fondo per aiutare i Paesi a beneficiare dell’impennata della domanda. Per riuscirci, però, i governi non possono contare soltanto sul sottosuolo o sui buoni rapporti con Washington e Pechino: devono dimostrare di saper fornire rapidamente le materie prime.
L’urgenza è palpabile. Nel maggio 2025 Trump è stato costretto a ridimensionare i dazi sulle merci cinesi, dopo che Pechino aveva limitato le esportazioni di sette terre rare utilizzate per semiconduttori e armi. Per spezzare la morsa cinese, gli Stati Uniti hanno accumulato scorte, offerto prezzi garantiti ai produttori e riversato miliardi nei progetti minerari, sollecitando i privati a fare altrettanto. Un investitore texano racconta di essere stato contattato in otto occasioni distinte da funzionari dell’Amministrazione.
La persuasione ha funzionato. Nel 2025 Governo e imprese statunitensi hanno speso 15,4 miliardi di dollari in miniere all’estero, partendo da una cifra pressoché nulla nel 2024. Almeno un decimo è arrivato da EXIM, banca pubblica, e dalla Development Finance Corporation (DFC), un istituto che un tempo concedeva prestiti a cliniche e attivisti per il clima, ma al quale Trump ha assegnato una nuova missione e una dotazione di 205 miliardi. In risposta, i colossi minerari statali cinesi hanno speso all’estero ben più di 30 miliardi. Gli investimenti delle due superpotenze non erano così elevati da quando, un decennio fa, l’ultimo superciclo ha cominciato a esaurirsi.
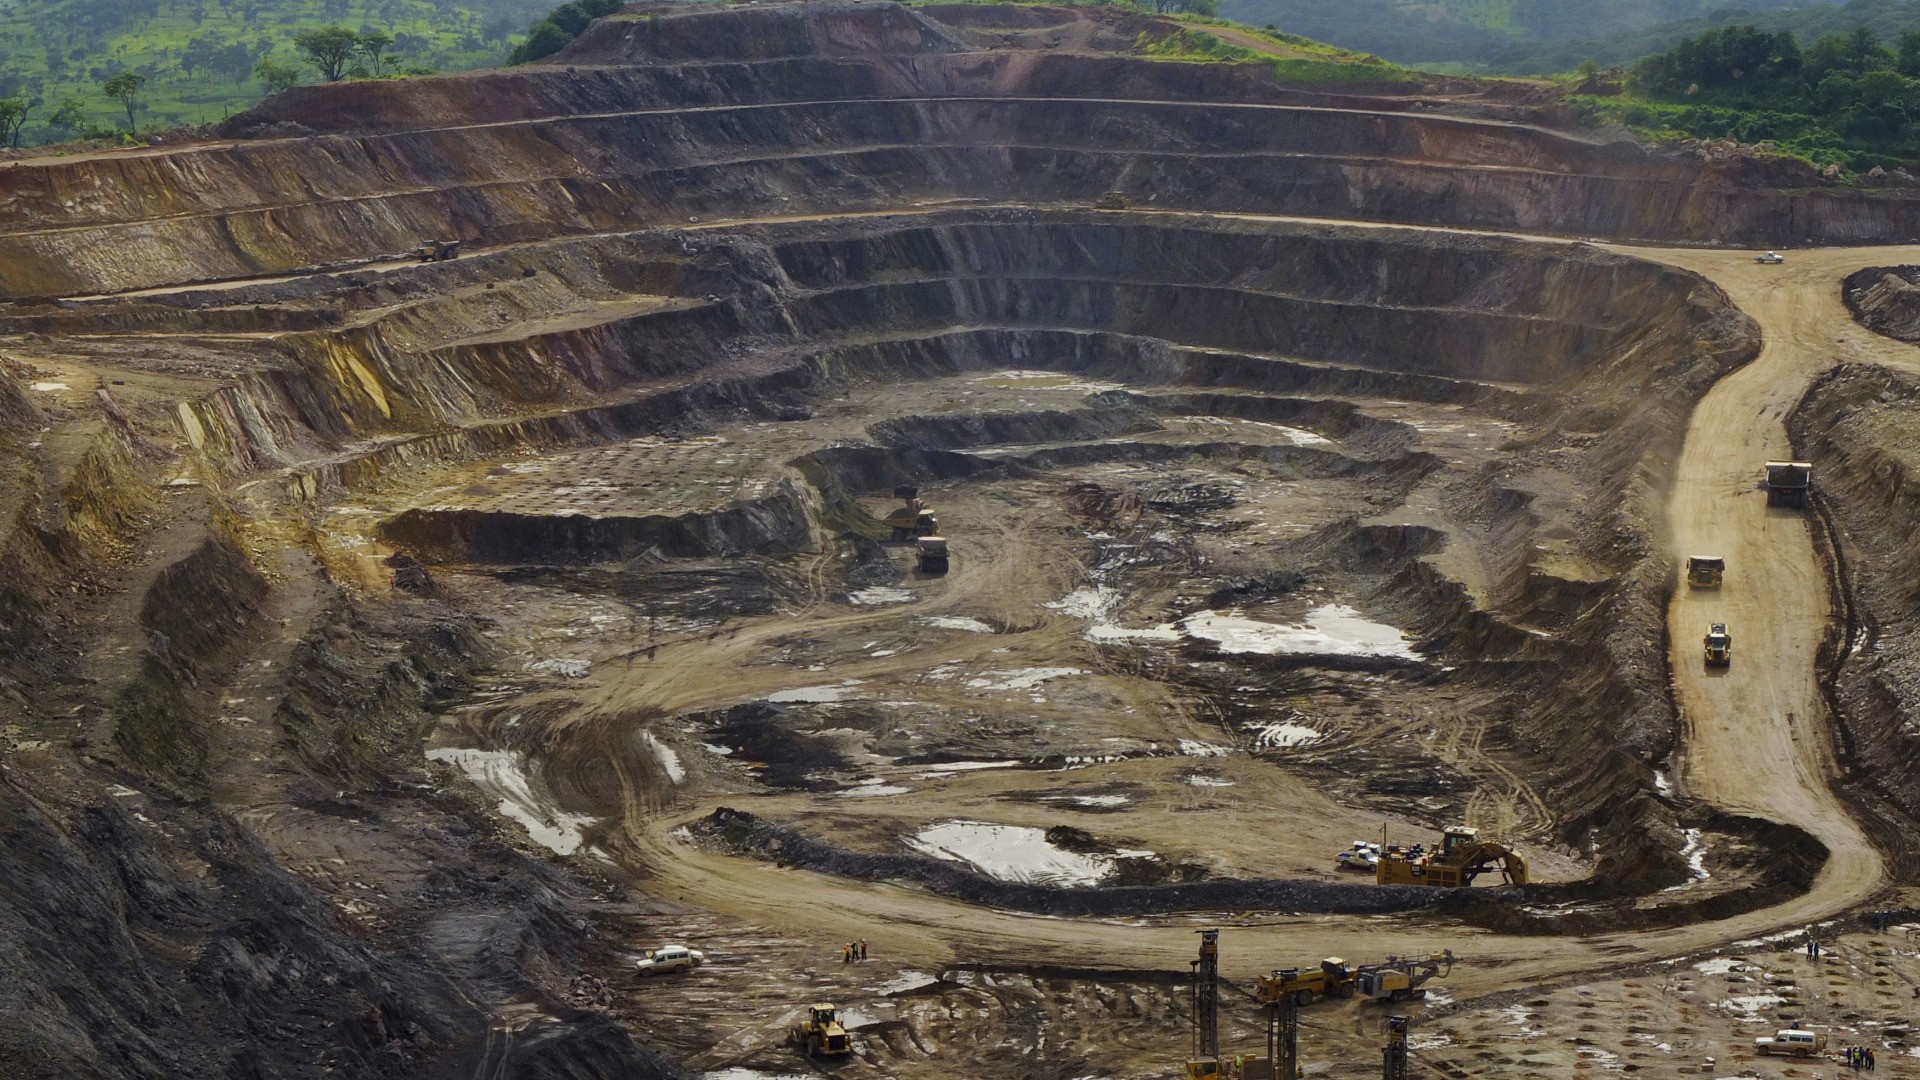
Finora la principale beneficiaria è stata la Repubblica Democratica del Congo (RDC). La maggior parte degli investitori occidentali aveva abbandonato questo vasto Paese dell’Africa centrale, privo di sbocchi sul mare e martoriato dai conflitti, dopo il crollo dei prezzi delle sue risorse, lasciando ai cinesi attività in difficoltà a prezzi stracciati. I cinesi si sono impegnati a investire un miliardo di dollari per ampliare una miniera di rame e propongono di costruirne una capace di produrre fino a 500 mila tonnellate all’anno: sarebbe uno dei maggiori progetti cupriferi al mondo.
Ora anche gli Stati Uniti sono tornati. Un fondo pubblico negozia l’acquisto del 40% di una delle ultime miniere di proprietà occidentale ancora operative, un’attività di estrazione del rame gestita dalla svizzera Glencore. I privati hanno seguito: KoBold Metals, startup californiana, esplora giacimenti di litio a Manono; Virtus, un’insolita coalizione di ex agenti segreti e militari, ha acquistato un’impresa del cobalto e del rame con sede a Dubai.
La RDC è talmente povera che questi capitali ne stanno già trasformando l’economia. Nel 2025 gli investimenti minerari esteri equivalevano a circa l’8% del PIL, più del doppio di tutti gli investimenti diretti esteri del 2024. La DFC è pronta a contribuire con un massimo di un miliardo alla ferrovia Dilolo-Sakania, il più grande progetto infrastrutturale del Paese da un decennio. L’Extractive Industries Transparency Initiative stima che tra il 2026 e il 2030 l'attività dei nuovi progetti minerari genererà 8 miliardi di entrate pubbliche; se le altre miniere manterranno ritmi analoghi, il settore frutterà allo Stato 20 miliardi, grosso modo un anno di spesa pubblica.
Altri due grandi vincitori sono il Brasile e il Kazakistan. Nessuno dei due è tanto povero da arricchirsi in un istante, come la RDC, ma entrambi traggono enormi benefici dall’interesse americano e cinese. Qui l’approccio americano è stato più mirato. In Brasile Washington punta a costruire un impero delle terre rare: a settembre USA Rare Earth, società quotata partecipata dal Governo, ha rilevato per 2,8 miliardi Serra Verde, l’unico produttore fuori dall’Asia di quattro fra i più rari di questi elementi. Finanziamenti del Dipartimento della Guerra e un prestito della DFC porteranno l’investimento americano a quasi 5 miliardi.
In Kazakistan gli Stati Uniti puntano al tungsteno, essenziale per gli armamenti ad alta tecnologia. Nel novembre 2025 Kaz Resources, sostenuta dall’amministrazione e da investitori fra cui Eric Trump e Donald Trump junior, ha messo sul piatto un miliardo per sviluppare i giacimenti di Kairakty e di Northern Katpar: quasi un ventesimo dell’afflusso annuo di investimenti diretti esteri nel Paese. Altri 1,6 miliardi potrebbero arrivare da DFC ed EXIM.
Le scommesse cinesi hanno abbracciato un ventaglio più ampio di risorse. Lo scorso anno le imprese cinesi hanno investito circa 6 miliardi in Brasile, per un terzo in miniere di nichel, rame e oro. In Kazakistan anche Pechino vuole il tungsteno: secondo due funzionari americani, Kaz Resources ha pagato più del dovuto per battere un concorrente cinese. Ma Cina e Kazakistan hanno anche concluso accordi per oltre 10 miliardi, fra rame, oro e una miniera di tungsteno.
Lo scorso anno i funzionari di Trump parlavano di attirare Paesi nel campo americano, spingendoli a respingere le avances cinesi: la maggior parte, sostenevano, avrebbe dovuto scegliere da che parte stare. L’esperienza di RDC, Brasile e Kazakistan dimostra che finora è andata diversamente.
Assalto ai giacimenti
Nel 2025 appena cinque Paesi - RDC, Brasile, Kazakistan, Zambia e Canada - hanno assorbito quasi l’80% degli investimenti minerari all’estero delle due superpotenze. Canada a parte, verso il quale Trump sembra nutrire un disprezzo particolare, la rivalità sino-americana sta dando buoni frutti a questi pochi fortunati. Durante una visita a Pechino in marzo, i funzionari congolesi hanno ottenuto dalla Cina impegni a condividere più dati e a investire maggiormente nella lavorazione locale; Pechino ha inoltre accettato di spartire la proprietà del suo progetto cuprifero con l’impresa diamantifera statale. E secondo i due funzionari americani, il Governo kazako ha ottenuto nella joint venture di Kairakty una quota maggiore di quella inizialmente offerta dagli Stati Uniti.
Ma senza nuove esplorazioni la corsa rischia di incepparsi
I cercatori di minerali americani e cinesi si riversano nello stesso ristretto gruppo di Paesi perché pochi dispongono di numerose miniere incompiute, vecchie o inattive da completare o riavviare rapidamente e a basso costo. La Cina privilegia da tempo la rapidità, mentre le imprese minerarie private occidentali preferiscono il processo più lento di individuare nuovi giacimenti e ottimizzarne i rendimenti lungo l’intera vita produttiva. Ora gli Stati Uniti stanno diventando impazienti e si comportano sempre più come i cinesi.
Nel breve periodo, questa corsa ad accaparrarsi le risorse potrebbe avvantaggiare anche le due superpotenze rivali. La Cina ha cominciato a produrre litio nella RDC quest’anno. L’ampliamento americano di Serra Verde dovrebbe entrare in funzione entro un anno; il progetto kazako dovrebbe avviare la produzione entro il 2030.
La strategia ha però dei limiti. Si affida ad altri per esplorare e sviluppare i giacimenti esistenti, proprio mentre chi svolge queste attività diventa più prudente: i budget delle imprese minerarie destinati all’esplorazione non si sono mai ripresi dalla fine dell’ultimo superciclo. Nonostante si preveda che entro dieci anni la domanda di rame possa superare l’offerta dell’8%, il maggiore produttore mondiale del metallo rosso, il Cile, ha ridotto la produzione, soprattutto a causa degli investimenti insufficienti in impianti deteriorati.
In teoria, prezzi più alti dovrebbero attirare investimenti in nuovi progetti: almeno 30 Paesi possiedono giacimenti di rame economicamente sfruttabili. Ma per individuarli e svilupparli possono servire dieci anni o più. Nel frattempo, le ingerenze dei governi americano e cinese stanno confondendo i segnali di prezzo su cui le imprese minerarie si basano per decidere se valga la pena sfruttare un giacimento ancora intatto, paralizzando ulteriormente gli investimenti. Per chi dispone di giacimenti pronti, invece, è il momento di incassare.