Oro e argento in «ritirata» per colpa (anche) del boom dell'IA

Con il senno di poi, fine gennaio ha segnato il capolinea di un rally senza precedenti per i metalli preziosi. Il 29 gennaio scorso l’oro ha sfiorato i 5.600 dollari l’oncia e l’argento si è spinto fino a 121 dollari, prima che le prese di beneficio innescassero un brusco ripiegamento, proseguito il giorno seguente. Da allora entrambi hanno imboccato una discesa costante, che ora potremmo chiamare «bear market» (mercato ribassista), portandoli oggi ai livelli più bassi da oltre un anno: ieri il metallo giallo è scivolato fin verso 3.515 dollari, quello bianco appena sotto quota 41. In termini percentuali, in meno di dieci mesi il primo ha perso circa il 37%, il secondo il 66%.
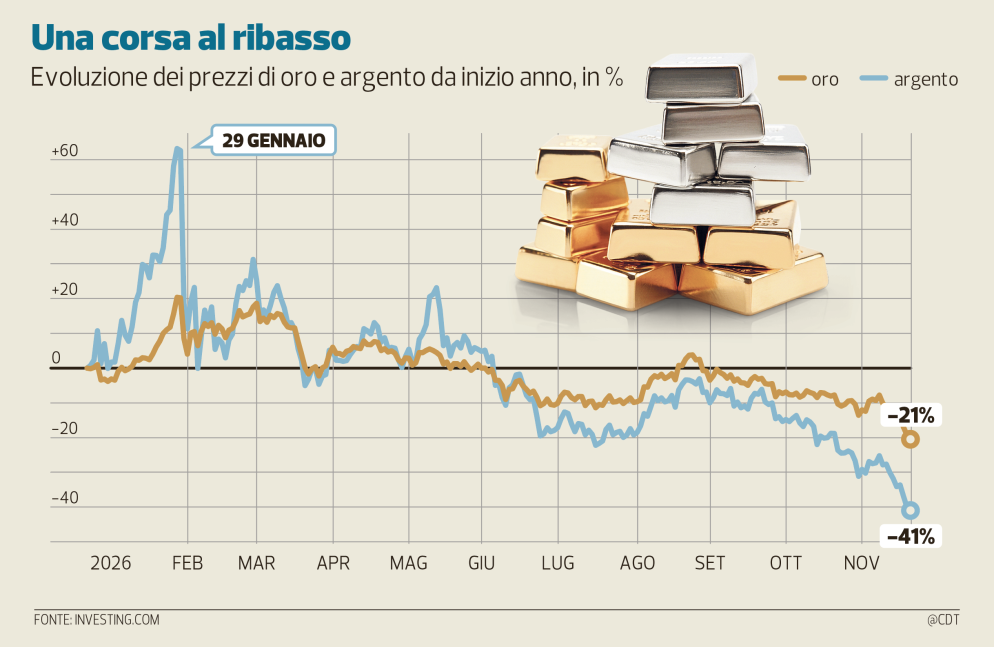
Ma questa «ritirata» si è consumata quasi in sordina. Mentre l’attenzione dei mercati restava catturata dal «hype» per il settore tecnologico, in particolare per tutto ciò che riguarda l’intelligenza artificiale, l’oro perdeva terreno settimana dopo settimana. Solo negli ultimi giorni il movimento si è fatto impossibile da ignorare: quella che si chiude oggi è per il metallo giallo la settimana peggiore da marzo, con un calo attorno all’8%.
Un rifugio che non ripara
A sorprendere non è tanto la correzione in sé - dopo una corsa al rialzo che dall’inizio del 2024 aveva quasi triplicato il prezzo, sospinto dagli acquisti delle banche centrali e dall’afflusso di capitali speculativi attraverso gli ETF - quanto il momento in cui si manifesta. In teoria l’oro dovrebbe «brillare» proprio quando il resto del mercato si «oscura». Invece, da quando gli indici di Wall Street hanno toccato il picco a inizio ottobre, il prezzo del «bullion» è sceso di pari passo con le azioni. Giovedì, giorno del debutto di Anthropic al Nasdaq, lo S&P 500 ha ceduto il 2%, scivolando ai minimi da sei mesi, mentre ieri mattina le Borse asiatiche si sono avviate verso la settimana peggiore dal 2020. E l’oro, anziché fare da contrappeso, ha continuato a scendere con loro.
Come osservano alcuni analisti, in questa fase l’oro si sta comportando più da attivo rischioso che da copertura. E c’è chi, tra i gestori, sta smettendo di considerarlo uno strumento di diversificazione, poiché troppo correlato con le azioni e troppo volatile per svolgere la funzione di bene rifugio.
Il paradosso tecnologico
Tra le spiegazioni del «sell-off» ricorre proprio la tecnologia. Il che, a prima vista, ha qualcosa di curioso: non si tratta di investitori che vendono oro per comprare titoli legati all’IA, visto che diversi comparti tech sono a loro volta in forte calo. È piuttosto il contrario. Chi accusa perdite sulle azioni e deve far fronte a richieste di margini vende ciò che è più facile da liquidare. E l’oro lo è. Il lingotto diventa così, di fatto, una specie di «bancomat». Lo suggerisce un dettaglio: giovedì i rendimenti dei Treasury sono scesi, segno che i titoli di Stato americani hanno retto, mentre i metalli preziosi continuavano a cedere.
A ciò si aggiunge la politica monetaria. Dall’inizio della guerra in Iran, a febbraio, il rincaro dell’energia ha rilanciato l’inflazione e aperto un nuovo ciclo di rialzi dei tassi. I verbali della riunione di ottobre della Federal Reserve mostrano che quasi tutti i membri ritengono necessari ulteriori ritocchi e i mercati danno ormai per scontata una nuova stretta a dicembre. Tassi più alti rendono meno attraente un attivo infruttifero, mentre il dollaro, vicino ai massimi da 19 mesi, rende il metallo più caro per chi acquista in altre valute.
Chi compra ancora
Non tutti, però, scappano dal bene rifugio per antonomasia. In India e in Cina la domanda fisica si è infatti rafforzata questa settimana, con molti risparmiatori che vedono nella correzione un’occasione d’acquisto. E, in generale, le banche centrali continuano a comprare. A vendere, secondo diversi osservatori, sono stati soprattutto speculatori occidentali con posizioni a leva, entrati quando i prezzi correvano e altrettanto rapidi a uscire. Le ragioni di fondo che avevano sostenuto il rally (debiti pubblici crescenti, la volontà di diversi Paesi di ridurre la dipendenza dal dollaro) non sono scomparse, ma sono passate in secondo piano.
Un precedente esiste. Nel dicembre 2015 l’oro toccò il fondo proprio a ridosso di un rialzo dei tassi della Fed, per poi risalire nel 2016, quando i mercati ridimensionarono le attese di ulteriori strette. La prossima decisione della banca centrale USA è attesa il 9 dicembre.