Se l'IA sbaglia, chi paga?

«L’impatto dell’IA sulla finanza» è il titolo dell’incontro annuale dello Swiss Finance Institute (SFI), andato in scena la settimana scorsa a Zurigo. Ma di finanza in senso stretto non si è parlato molto. Ciò non ha però impedito di riempire la sala del Lake Side che, a differenza delle precedenti edizioni, era rigorosamente sold out, con tanto di persone in piedi. Segno che, nonostante le molte conferenze sul tema IA, l’interesse è ancora forte.
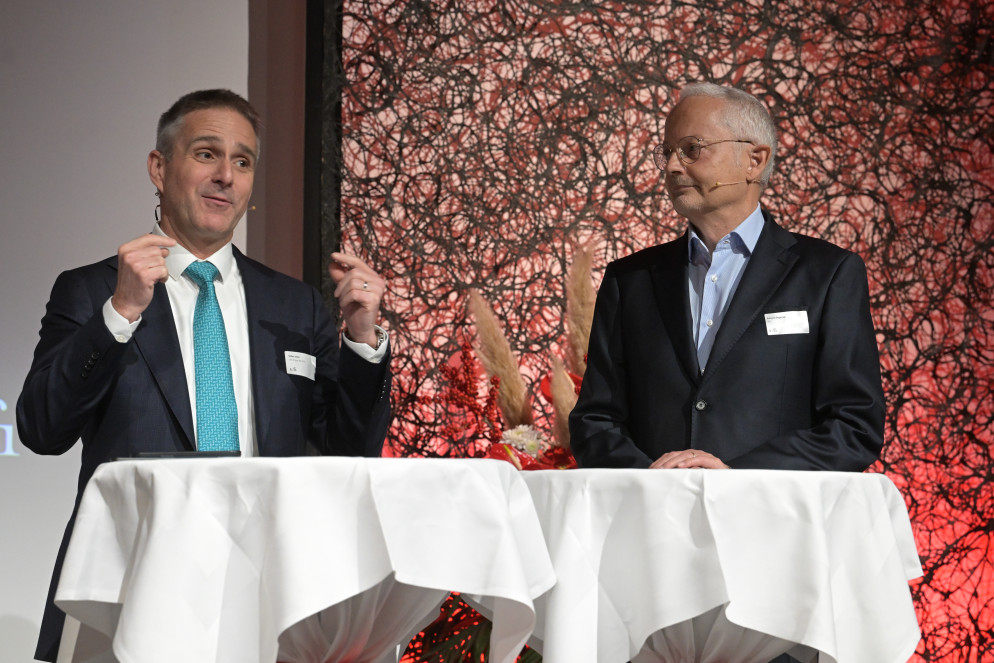
Ad aprire i lavori il dialogo tra il direttore dello SFI, François Degeorge, professore di finanza all’USI, e Stefan Seiler, presidente del Consiglio di fondazione dello SFI e membro della direzione generale di UBS. Degeorge ha osservato che nel mondo accademico l’IA ha creato un collo di bottiglia nella verifica, con le riviste scientifiche sommerse di articoli. E lo stesso accade nelle aziende: se un giovane analista produce cinquanta pagine in cinque minuti, il lavoro più pesante ricade sul suo superiore. Seiler, dal canto suo, ha insistito sulla velocità del cambiamento tecnologico portato dall’IA, avvertendo però che la tecnologia da sola non basta: «Più produzione non significa necessariamente più valore», chiamando in causa cultura aziendale, leadership e competenze.
Chi paga per gli errori
Il tono della conferenza lo ha dato Sandra Wachter, professoressa all’Università di Oxford, con una domanda che è anche il titolo di un suo studio: i grandi modelli linguistici hanno l’obbligo legale di dire la verità? È il famoso problema delle «allucinazioni», ma non tanto gli errori grossolani, che si riconoscono, quanto quelli velati e plausibili. Wachter ha ricordato la dimostrazione dal vivo con cui Microsoft, nel 2023, analizzò in pochi secondi i conti di Gap e Lululemon tra gli applausi. Ci volle poco perché qualcuno si accorgesse che le cifre erano in parte inventate. E chi avesse investito su quella base? «Pagherete voi, non loro», ha affermato, riferendosi agli investitori e a Microsoft.
È il cosiddetto liability gap: un costruttore d’auto risponde se il veicolo è difettoso e provoca un incidente, le società tecnologiche no. E il diritto non colma il vuoto. La nuova direttiva UE sulla responsabilità per i prodotti difettosi non copre proprio i danni più tipici dell’IA, quali perdite economiche, violazioni della privacy o discriminazioni. Quella specifica sull’IA è stata invece ritirata dalla Commissione, anche per le pressioni americane. Rispondendo al pubblico, Wachter ha poi invocato norme vincolanti per i sistemi di portata sistemica e avvertito che la crescita promessa dall’IA non porterà necessariamente a maggiore uguaglianza, con riflessi politici già visibili, ad esempio nelle recenti elezioni di metà mandato americane. Il punto centrale, insomma, è la responsabilità: «Se l’IA non è migliore degli esseri umani, perché ne siamo così entusiasti?».
Meglio offline
Markus Leippold, professore di ingegneria finanziaria all’Università di Zurigo e ricercatore presso Google DeepMind, ha evocato il regista di film western Sergio Leone, parlando «del buono, del brutto e del cattivo» dell’IA. Il «buono» è la capacità di leggere in poche ore miliardi di documenti, un lavoro che un tempo richiedeva un esercito di analisti. Il «cattivo» sta nei limiti dei modelli, a cominciare dal modo in cui attingono alle fonti. In un esperimento condotto dal suo gruppo sulla verifica di affermazioni sul clima, un modello di punta senza accesso a Internet ha dato l’81% di risposte corrette; collegato alla Rete, è sceso al 38%. Con documenti selezionati da esseri umani è invece risalito a quasi il 90%. Il «brutto», infine, emerge proprio quando l’IA funziona: studenti e giovani professionisti rendono di più con il suo aiuto, ma meno di prima quando ne sono privati. La via d’uscita, per Leippold, è usarla come un «tutore», che aiuta a ragionare anziché servire la risposta già pronta.
Un tocco ticinese lo ha poi portato Imanol Schlag, ricercatore all’ETH AI Center, formatosi all’Idsia a Lugano sotto l’ala di Jürgen Schmidhuber, uno dei padri dell’IA moderna. Schlag co-dirige Apertus, il modello linguistico interamente aperto sviluppato da ETH, EPFL e dal Centro svizzero di calcolo scientifico. Ma guai a confonderlo con ChatGPT: «È come confrontare un motore con un’automobile». Il modello è infatti solo la base. Per farne un prodotto servono la ricerca in Rete, un’interfaccia, dei servizi: la «carrozzeria», insomma, che devono costruire aziende e sviluppatori terzi. L’esempio portato da Schlag è quello di Proton, la società ginevrina nota per la posta elettronica criptata, che consente di scegliere Apertus come «motore» del suo assistente virtuale.
Più tempo per i clienti
Dopo le considerazioni «accademiche», la parola è passata a chi l’IA la usa già, con la prospettiva di Beatriz Martin, COO di UBS. Per la banca l’IA serve anzitutto a liberare tempo per i consulenti: negli Stati Uniti, per esempio, uno strumento che prepara gli incontri con i clienti fa risparmiare complessivamente 1.200 ore alla settimana a un gruppo di cinquemila consulenti. Del resto, ha ricordato richiamando il CEO Sergio Ermotti, l’IA non va misurata con il metro del rendimento sul capitale (return on equity), perché è piuttosto un return on existence, cioè la condizione per restare sul mercato di fronte alla concorrenza. In UBS, ha rimarcato la dirigente, la tendenza è verso un’«iper-personalizzazione», dove il cliente sceglie per moduli come «consumare» la banca.
E l’occupazione? «Siamo più produttivi, ma questo non si traduce in una perdita di posti di lavoro: vogliamo che si traduca in quote di mercato», ha affermato Martin. Quanto alle assunzioni, contano ancora «spirito critico, curiosità, capacità di giudizio», mentre l’intelligenza emotiva diventa «ancora più importante». Beatriz Martin ha infine chiuso con una nota d’ottimismo, affermando che, grazie all’IA, la banca diventerà «molto meno complessa».