Sergio Ermotti: «Si è portati a prendere rischi quando se ne ha la necessità»
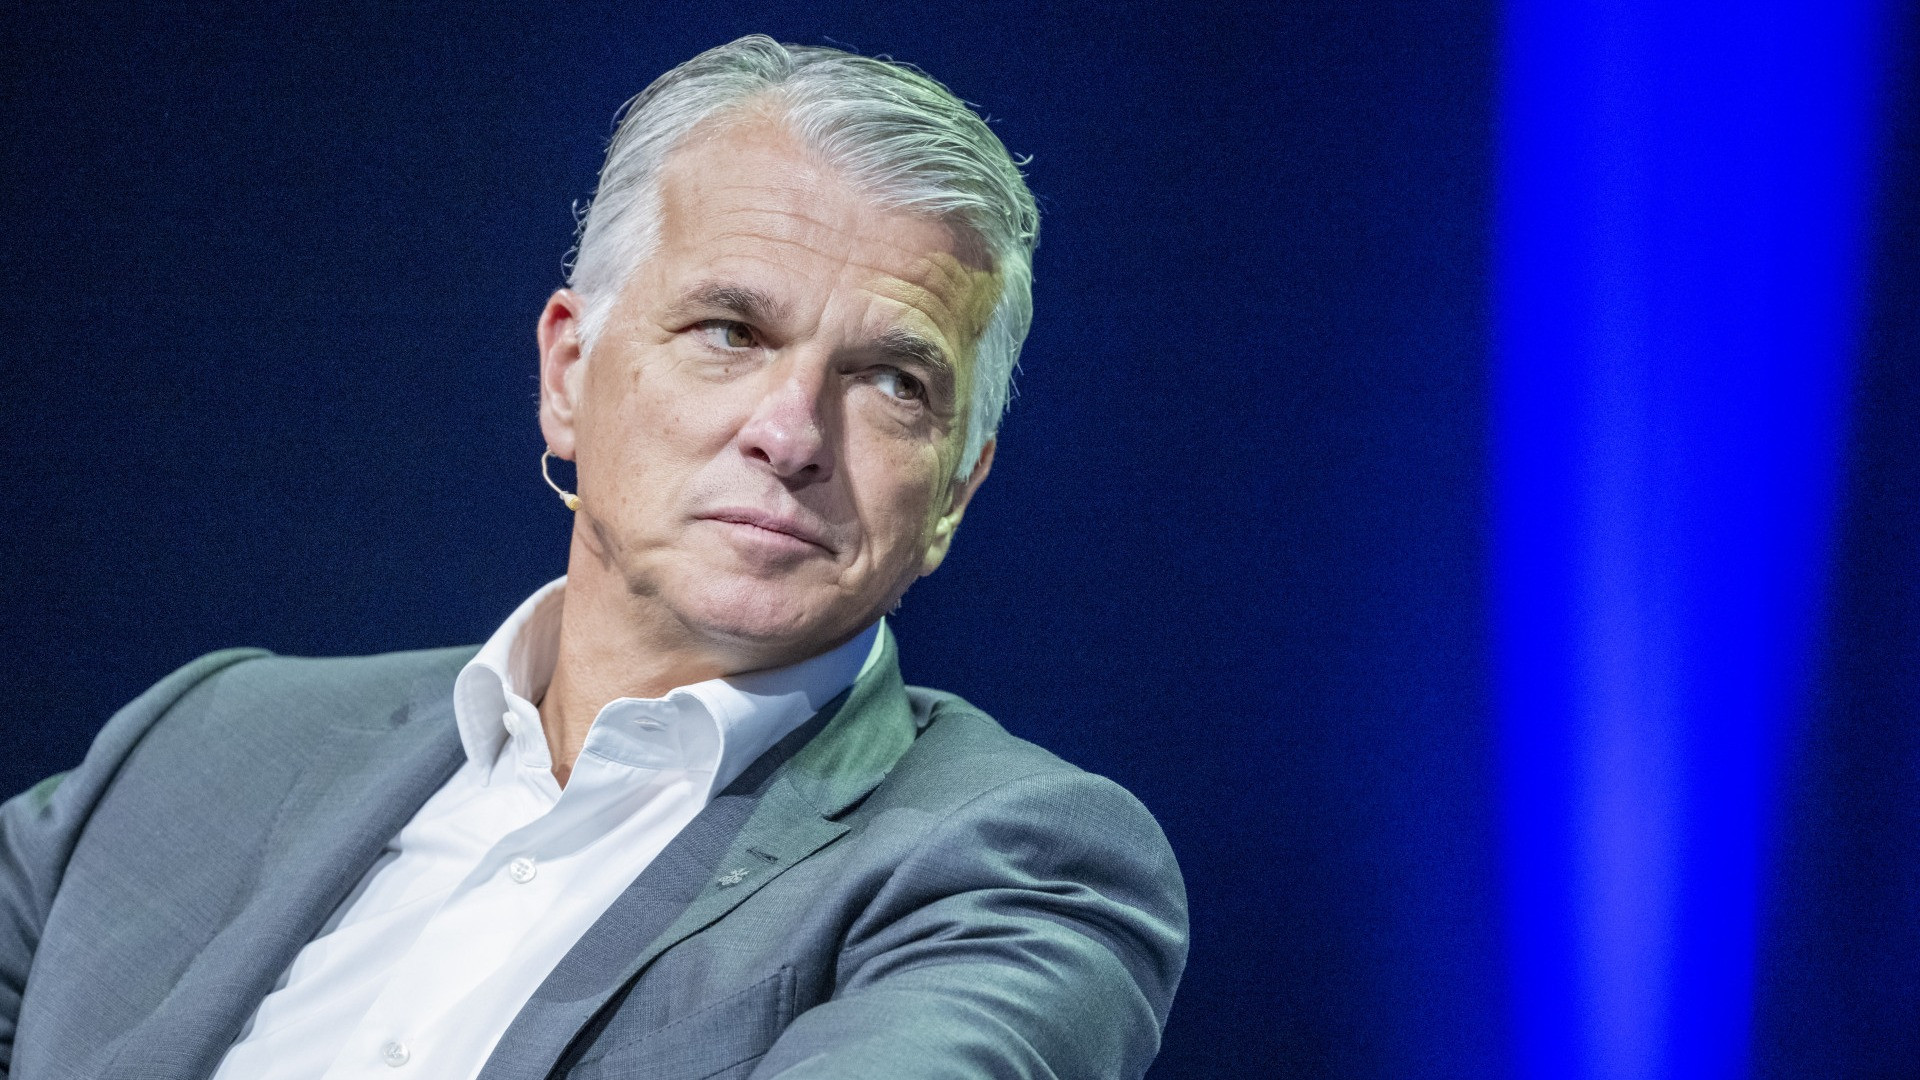

Sergio Pietro Ermotti, classe 1960, Group CEO di UBS. Ha iniziato alla Cornèr Bank, proseguito come trader e dirigente a Merrill Lynch, anche a Londra, per poi lavorare ai vertici di UniCredit. È stato presidente del cda di Swiss Re.
Che cultura del rischio ha ricevuto in famiglia?
«Sono nato in una famiglia conservativa. C’era l’idea di non fare il passo più lungo della gamba, di pianificare le cose nella maniera giusta. Al mio primo cambiamento importante sul piano professionale, mia madre mi disse: “Hai una bellissima posizione oggi, perché lasciarla quando non si sa come si va a finire?”».
Che cosa stava inseguendo?
«Avevo 25 anni, lavoravo alla Cornèr Bank, ero un funzionario di primo livello con buone aspettative. Però avevo deciso di lasciare ogni certezza e andare a Zurigo per una banca americana. Sentii lo stesso commento da mia madre anche in seguito, ogni volta che cambiavo datore di lavoro o posizione. Non condividevo necessariamente questa visione, ma la sua prima domanda era sempre: “quali rischi comporta?”».
Dal trading che cosa ha imparato?
«Che chi, come metodo, prende soltanto rischi non ha una lunga vita professionale davanti a sé. Bisogna capire la relazione precisa tra il rischio e le aspettative di rendimento, ma anche, quando arriva il momento, smettere di analizzare e seguire il proprio istinto. Senza perdere di vista il punto di arrivo».
I modelli matematici quanto pesano?
«Entrando nei derivati, alla fine degli anni Ottanta e all’inizio dei Novanta, mi confrontavo con persone di grandi capacità che sviluppavano modelli per operare sui mercati. Mi portavano teorie molto quantitative per valutare il rischio. Dovevo capire come e quanto rispettare l’output dei modelli e abbinarli alla pratica per ottenere risultati. Lo snodo fu lì: imparai a decidere».
Un momento in cui ha osato davvero?
«All’inizio degli anni Novanta ci furono turbolenze sui mercati. Secondo alcuni modelli avremmo dovuto mettere in atto delle coperture dei rischi che probabilmente avrebbero finito per cristallizzare situazioni critiche. L’alternativa era tra rischiare di essere responsabile di una perdita ragguardevole e rischiare di non aver voluto mettere in campo strumenti per coprirla. La strada era molto stretta».
Come si mantiene l’equilibrio?
«Bisogna operare pienamente nei limiti di rischio autorizzati. Se ricevo un’autorità di presa di rischio per 100, posso arrivare esattamente fino a quel limite, che magari non sarebbe il mio. Eventualmente chiedo a chi sta sopra un’estensione, se ritengo giusto farlo. L’inizio degli anni Novanta fu decisivo per me. Se fosse andata male, con il senno di poi, chissà cosa sarebbe successo…».
Un acrobata senza rete?
«L’unica rete è prendere rischi in maniera diversificata. Quelli che puoi permetterti. Se va male, almeno non metti in discussione l’azienda, te stesso, i collaboratori, i clienti. Magari c’è una ripercussione negativa molto forte, ma non decisiva per cambiare le sorti di tutte queste realtà affidate alle tue scelte. Le decisioni non sono sempre giuste. Ma senza rischio, per definizione, non può esserci creazione di valore».
E nelle assicurazioni?
«Banche e assicurazioni operano nella trasformazione del rischio, soprattutto attraverso la diversificazione. Nel periodo trascorso come presidente del consiglio d’amministrazione di Swiss Re ho visto proprio questo: non puoi fare il riassicuratore se non sei diversificato su scala globale. Più rischi o tipologie di rischio gestisci, più puoi assumerne altri, anche particolari. Intanto incassi premi che alla lunga permettono di remunerare l’azionista».
La globalizzazione, allora, è anche una protezione?
«Senza la globalizzazione il rischio singolo di ogni Paese o regione, e dunque il costo delle assicurazioni, sarebbe molto più alto. Le catene di approvvigionamento diversificate magari non calmano i prezzi, ma ti danno delle alternative al semplice fatto di non avere la benzina. Il mondo è cresciuto anche gestendo queste tipologie di rischi».
Guerre e crisi si accumulano. È preoccupato?
«Mi genera una sottile preoccupazione il fatto che negli ultimi quindici o vent’anni tutti questi rischi, anche materializzati insieme, non abbiano avuto un impatto così grave come lo studio della Storia poteva indicarci. Sono in corso guerre il cui solo annuncio, venti o trent’anni fa, avrebbe probabilmente prodotto mercati ben più instabili. Mi chiedo: fino a che punto si può arrivare?».
Siamo troppo abituati a stare bene?
«Dal Dopoguerra, in Europa e in Svizzera, le cose sono andate troppo bene. Quando sei portato a prendere certi rischi? Quando ne hai necessità, non quando vuoi solo conservare. È il discorso del cacciatore e del contadino. Quest’ultimo deve gestire molti fattori esterni, ma è il cacciatore quello che esce davvero dalla sua comfort zone. Perché ne ha la necessità».
Lei è più cacciatore?
«Sì. Se guardo a come si è sviluppata la mia carriera, il mio modo di operare è sempre stato quello. Ma penso innanzitutto di aver fatto le cose con passione. Con responsabilità crescenti gestisci non solo rischi finanziari, ma anche reputazionali o di altra natura. Non puoi soltanto delegare: devi crearti una cultura, innanzitutto personale, in grado di vincere questi rischi».
Quanto pesa la reputazione per una banca?
«Viviamo di fiducia. È essenziale essere ben patrimonializzati, avere liquidità, servizi solidi e competenza professionale. Ma se hai un problema reputazionale, hai un vero problema. Credit Suisse ha mostrato quanto un deterioramento prolungato della fiducia possa diventare critico quando si combina con altre fragilità del modello di business. Un cocktail micidiale».
Come si difende quella fiducia?
«Spesso dicendo di no o prendendo decisioni non popolari che difendono la reputazione della banca. Non ogni richiesta del cliente è compatibile con gli standard reputazionali, regolamentari e di controllo che una banca deve rispettare. Sono situazioni non facili».
Sbagliare in Europa costa più che negli Stati Uniti?
«Negli Stati Uniti, se non sbagli un paio di volte, sembra che tu non abbia preso seriamente il tuo business. In Europa e in Svizzera, invece, un errore è già la fine di molte cose. C’è questa atmosfera, vaga ma insidiosa: se hai peccato una volta, sarai peccatore per sempre. Se il costo reputazionale di un errore viene percepito come definitivo, perché dovrei rischiare? C’è poca riflessione sul costo delle opportunità perdute».
Il weekend della crisi Credit Suisse: chi gliel’ha fatto fare?
«Avevo ben presente chi ero e dove ero arrivato. Ma durante quel famoso weekend non ero ancora tornato in UBS: fui chiamato solo il lunedì. Nel fine settimana circolava l’ipotesi che UBS non comprasse Credit Suisse, perché non si trovava un accordo su una serie di condizioni. Fu chiesta la mia disponibilità a entrare in Credit Suisse per risanarla».
Poteva andare a guidare Credit Suisse?
«Fu allora che mi chiesi davvero quali ragioni potessero spingermi ad accettare. Innanzitutto, un senso quasi di dovere verso la piazza finanziaria, verso chi mi aveva dato la possibilità di arrivare dov’ero. Ma c’era anche un’analisi del rischio: Credit Suisse, per quanto malmessa, disponeva delle attività e della clientela necessarie e, soprattutto, di un capitale d’emergenza sotto forma di obbligazioni subordinate, che sarebbe stato sufficiente per una ristrutturazione».
Riteneva di potercela fare?
«Sarebbe stata una ristrutturazione ben più dolorosa di quella che ha poi fatto UBS con Credit Suisse, ma fattibile. Fu un bilanciamento tra ciò che era giusto fare per il Paese e per Credit Suisse e il fatto che c’erano buone possibilità di riuscita».
Poi, il lunedì, la chiamò UBS.
«Le mie riflessioni non cambiarono molto. Anche lì c’era un sentimento di lealtà e di dovere verso UBS, che aveva pensato a me. E la consapevolezza che da una situazione tragica potesse nascere qualcosa di buono: ritenevo che la combinazione delle due banche potesse portare, alla lunga, valore aggiunto anche per la Svizzera».
E se avesse detto no?
«Se avessi detto no e le cose fossero andate male, avrei sentito di non aver fatto tutto il possibile. Essere stato chiamato sarebbe stata una soddisfazione personale, non un contributo concreto. Non avrei potuto aiutare i miei ex colleghi, la banca, il Paese. E se invece le cose fossero andate bene, avrei pensato di aver rinunciato a contribuire a un progetto unico. Non era tanto tornare a fare il CEO di UBS: era fare una cosa profondamente nuova».
Una partita vinta in partenza?
«Non del tutto. Abbiamo avuto un contesto macroeconomico e geopolitico estremamente sfidante, ma con un mercato finanziario che è andato bene. Immagini, con un’integrazione logistica tanto complessa, che cosa sarebbe successo se qualcosa fosse andato storto sui mercati. Parliamo di autorizzazioni con settanta autorità di regolamentazione e vigilanza in cinquanta Paesi e della migrazione tecnologica di un milione e duecentomila clienti. Inoltre, in aggiunta a tutte le altre misure che erano state prese, i nostri azionisti hanno dovuto immettere oltre 9 miliardi di fondi propri mancanti per ricapitalizzare Credit Suisse e rinunciare a circa 15 miliardi di profitti per risanare la banca. Quindi, un rischio non indifferente e sicuramente non un regalo».
Vale la pena mettersi in gioco?
«Chi evita ogni rischio finisce per perdere molte possibilità. No risk, no glory».