UBS, sul mercato immobiliare i rischi di bolla sono limitati
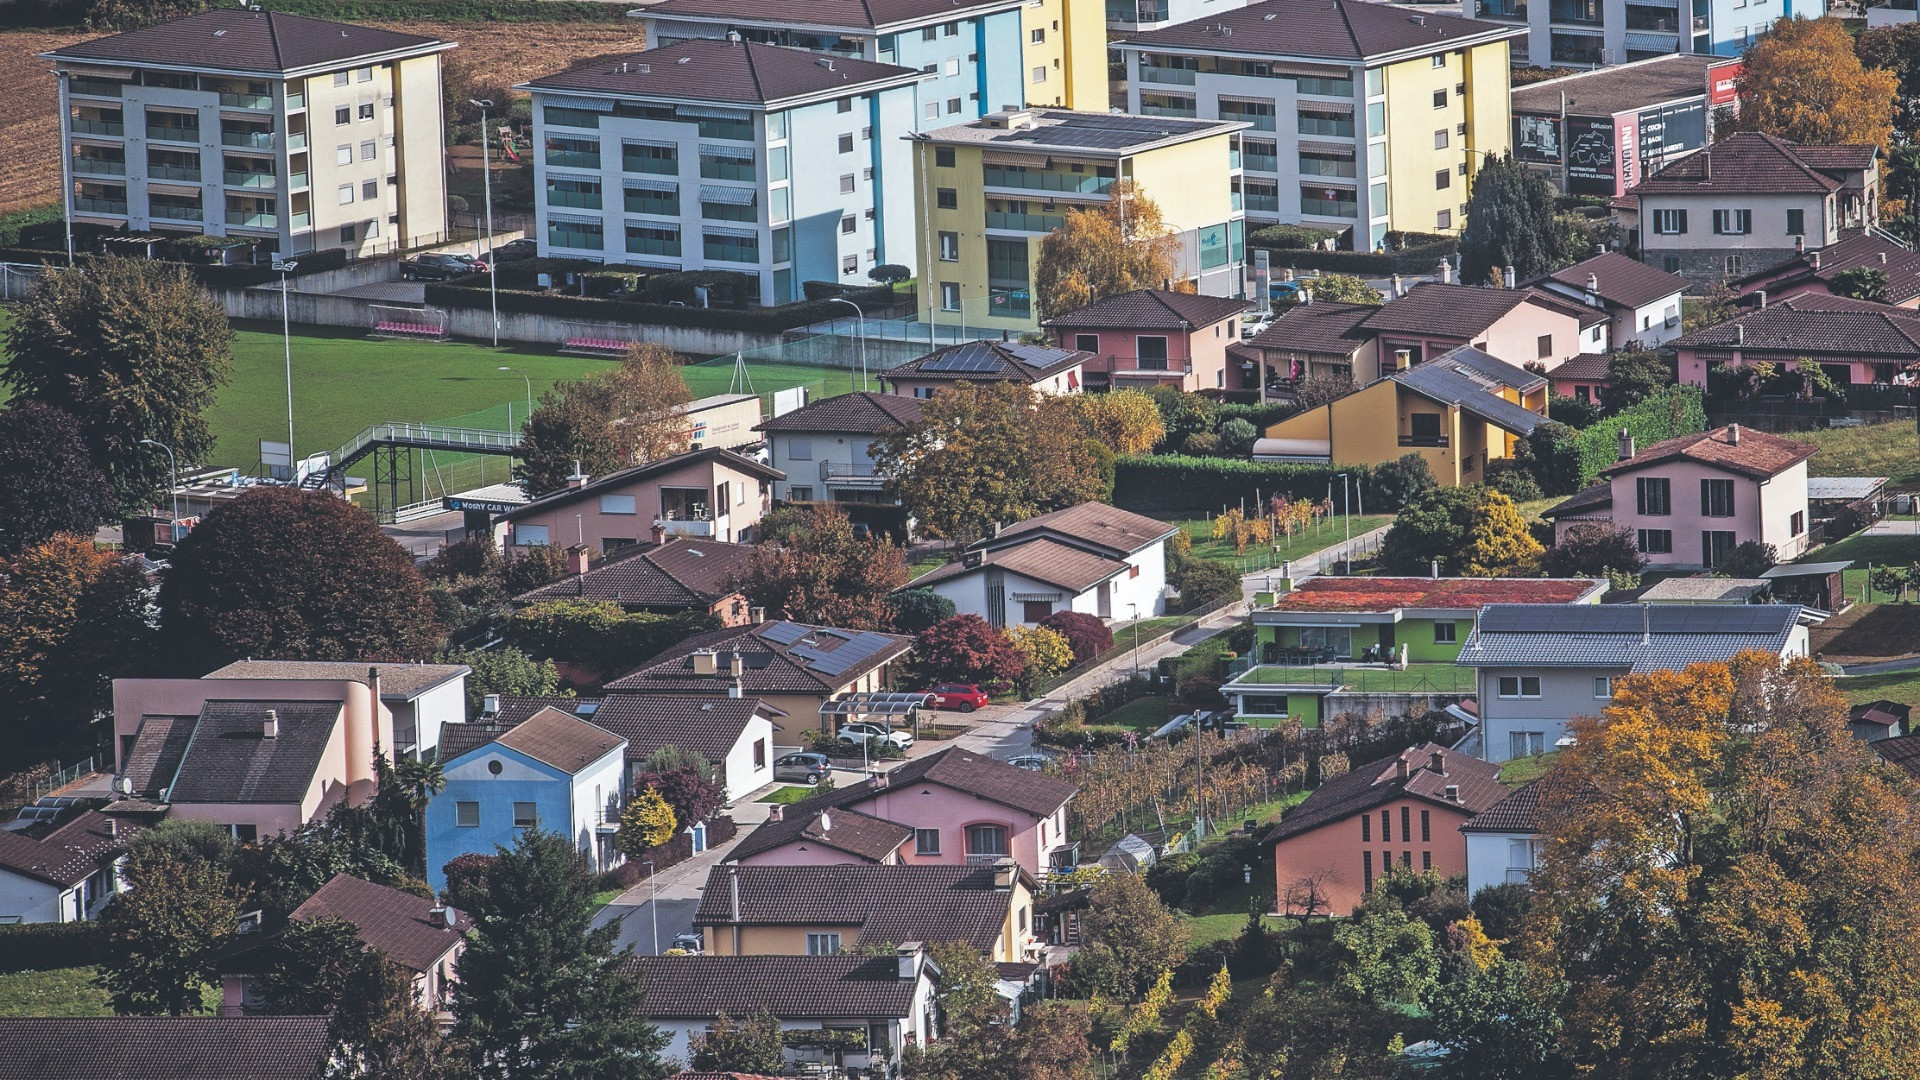

Per il mercato immobiliare svizzero non si vedono grandi rischi di correzione all’orizzonte. È quanto emerge dall’ UBS Swiss Real Estate Bubble Index, che è sceso da 0,71 a 0,64 punti indice nel terzo trimestre del 2026. Secondo UBS, il rafforzamento dell’economia ha temporaneamente arrestato l’aumento degli squilibri osservato negli ultimi trimestri. Il rischio di una bolla immobiliare continua a essere classificato come moderato. Al momento, una correzione dei prezzi nei prossimi trimestri appare improbabile.
Nel terzo trimestre del 2026, i prezzi delle abitazioni di proprietà hanno registrato un aumento del 3,5% rispetto allo stesso periodo dell’anno precedente, mantenendo invariata su livelli elevati la dinamica dei prezzi nel segmento delle abitazioni ad uso proprio.
La dinamica dei prezzi è rimasta sostenuta: i prezzi delle abitazioni occupate dai proprietari sono aumentati significativamente più rapidamente rispetto agli affitti, accrescendo ulteriormente la sensibilità del mercato alle variazioni dei tassi d’interesse.
Anche gli affitti salgono
Anche il trend rialzista del mercato degli affitti è proseguito, seppure a un ritmo più contenuto: i canoni di locazione degli immobili offerti sul mercato sono risultati recentemente superiori dell’1,7% rispetto al livello di un anno prima, mentre gli affitti relativi ai contratti di locazione in essere sono aumentati dell’1,4% nello stesso periodo.
Per quanto riguarda il futuro, nonostante i previsti aumenti dei tassi di riferimento, UBS si aspetta che la domanda di abitazioni di proprietà rimanga sostenuta nei prossimi trimestri. Per l’intero 2027 l’istituto prevede una crescita nominale dei prezzi compresa tra il 2,5% e il 3%. È pertanto probabile che i prezzi delle abitazioni di proprietà continuino a crescere a un ritmo superiore rispetto sia ai redditi sia ai canoni di locazione.
A livello regionale, gli squilibri rimangono marcati. Le aree maggiormente interessate dai rischi sono le regioni turistiche del Canton Grigioni. Rischi elevati si registrano inoltre nella città di Zurigo, in alcune zone della Svizzera centrale e in alcune aree del Canton Vaud.
Come considerare questa evoluzione? Ne abbiamo parlato con Claudio Saputelli, Responsabile degli investimenti immobiliari globali. «In questo momento - rileva - l’indice non segnala un grande rischio, anche se i prezzi sono elevati. Questo perché non indica soltanto le valutazioni degli immobili, ma anche la probabilità di una correzione nei prossimi trimestri sul mercato immobiliare».
«Infatti, oggi ci sono ancora molti fattori positivi. Innanzitutto, l’economia sta andando bene, e questo mostra che la domanda rimane solida. Inoltre, vediamo anche che l’offerta di nuove abitazioni sul mercato è limitata, e questo fa sì che la domanda rimanga superiore all’offerta, sostenendo i prezzi. Per contro, se vedessimo che le costruzioni sono in forte aumento, allora ci sarebbe un rischio più grande di una correzione. Per giunta, confrontando gli affitti con i prezzi delle abitazioni, vediamo che con i tassi di interesse così bassi acquistare costa meno che affittare. Questo significa che non c’è speculazione e che sul mercato non domina solo la domanda dall’estero, ma gioca un ruolo importante anche quella domestica. Se si considerano tutti questi elementi, vediamo che non c’è molto spazio per una correzione dei prezzi. Per questo l’indice rimane nella zona moderata anche se i prezzi sono alti».
Valori elevati
«È vero comunque - precisa - che i valori sono estremamente elevati, e se in futuro si dovesse verificare una recessione, oppure un aumento significativo dei tassi di interesse, allora il rischio di correzione aumenterà notevolmente. Ma per ora questo rischio non è visibile».
«Dal canto loro - sottolinea - i costi abitativi per le abitazioni di proprietà, che tra l’altro, al contrario degli affitti, non entrano nell’indice dell’inflazione, negli ultimi anni non sono saliti molto, grazie ai tassi di interesse molto bassi. Ricordiamo che negli anni Novanta i tassi ipotecari erano saliti fino a circa l’8%».
Negli ultimi anni, tuttavia, i prezzi immobiliari sono saliti moltissimo, per esempio solo nell’ultimo anno la crescita è stata del 4,4%, secondo l’Ufficio federale di statistica. E questo ha reso l’accesso alla proprietà immobiliare molto difficile per le famiglie che non dispongono di grandi risparmi e che devono basarsi solo sui salari, che invece hanno ristagnato. Si sta creando un problema sociale? «Questo è vero, l’accesso alla proprietà immobiliare è diventato costoso», spiega Claudio Saputelli, «e questo sta diventando un problema sociale. Inoltre, chi possiede un’abitazione approfitta dell’aumento dei prezzi, mentre chi non ne possiede una si vede ostacolato. Ma ci sono sempre alcune possibilità per disporre comunque di un’abitazione confortevole. Per esempio, è possibile lasciare i centri, che sono troppo cari, e trasferirsi in periferia o nei piccoli centri. Oppure, e questo si vede dai dati sulle transazioni immobiliari, è possibile acquisire abitazioni di superficie inferiore».
«Inoltre, anche vivere in affitto rappresenta una valida alternativa rispetto all’acquisto. Non siamo in Italia o in Spagna dove essere proprietari di un’abitazione è quasi d’obbligo, anche perché il mercato degli affitti non è maturo. In Svizzera il mercato dell’affitto funziona bene, e si trovano molti appartamenti in locazione. Infatti non abbiamo gente per strada perché non dispongono di una casa. Insomma, bisogna relativizzare».
Tassi ipotecari poco mossi
Un grande tema per il mercato immobiliare è l’andamento dei tassi di interesse. UBS ha delle previsioni a questo proposito? «La nostra aspettativa», rileva Claudio Saputelli, «è che la BNS alzerà i tassi due volte nel 2027, in marzo e in giugno. E questo avrà effetto soprattutto sui tassi ipotecari a breve termine (Saron). Ma questo movimento dovrebbe essere contenuto e non dovrebbe avere grandi effetti sul nostro indice di rischio bolla. Inoltre, se aumenteranno i tassi ipotecari, si dovrebbe verificare prima o dopo anche un rialzo degli affitti, e quindi i rischi resteranno bilanciati».