La BNS rimane ferma sui tassi e guarda ora al franco svizzero
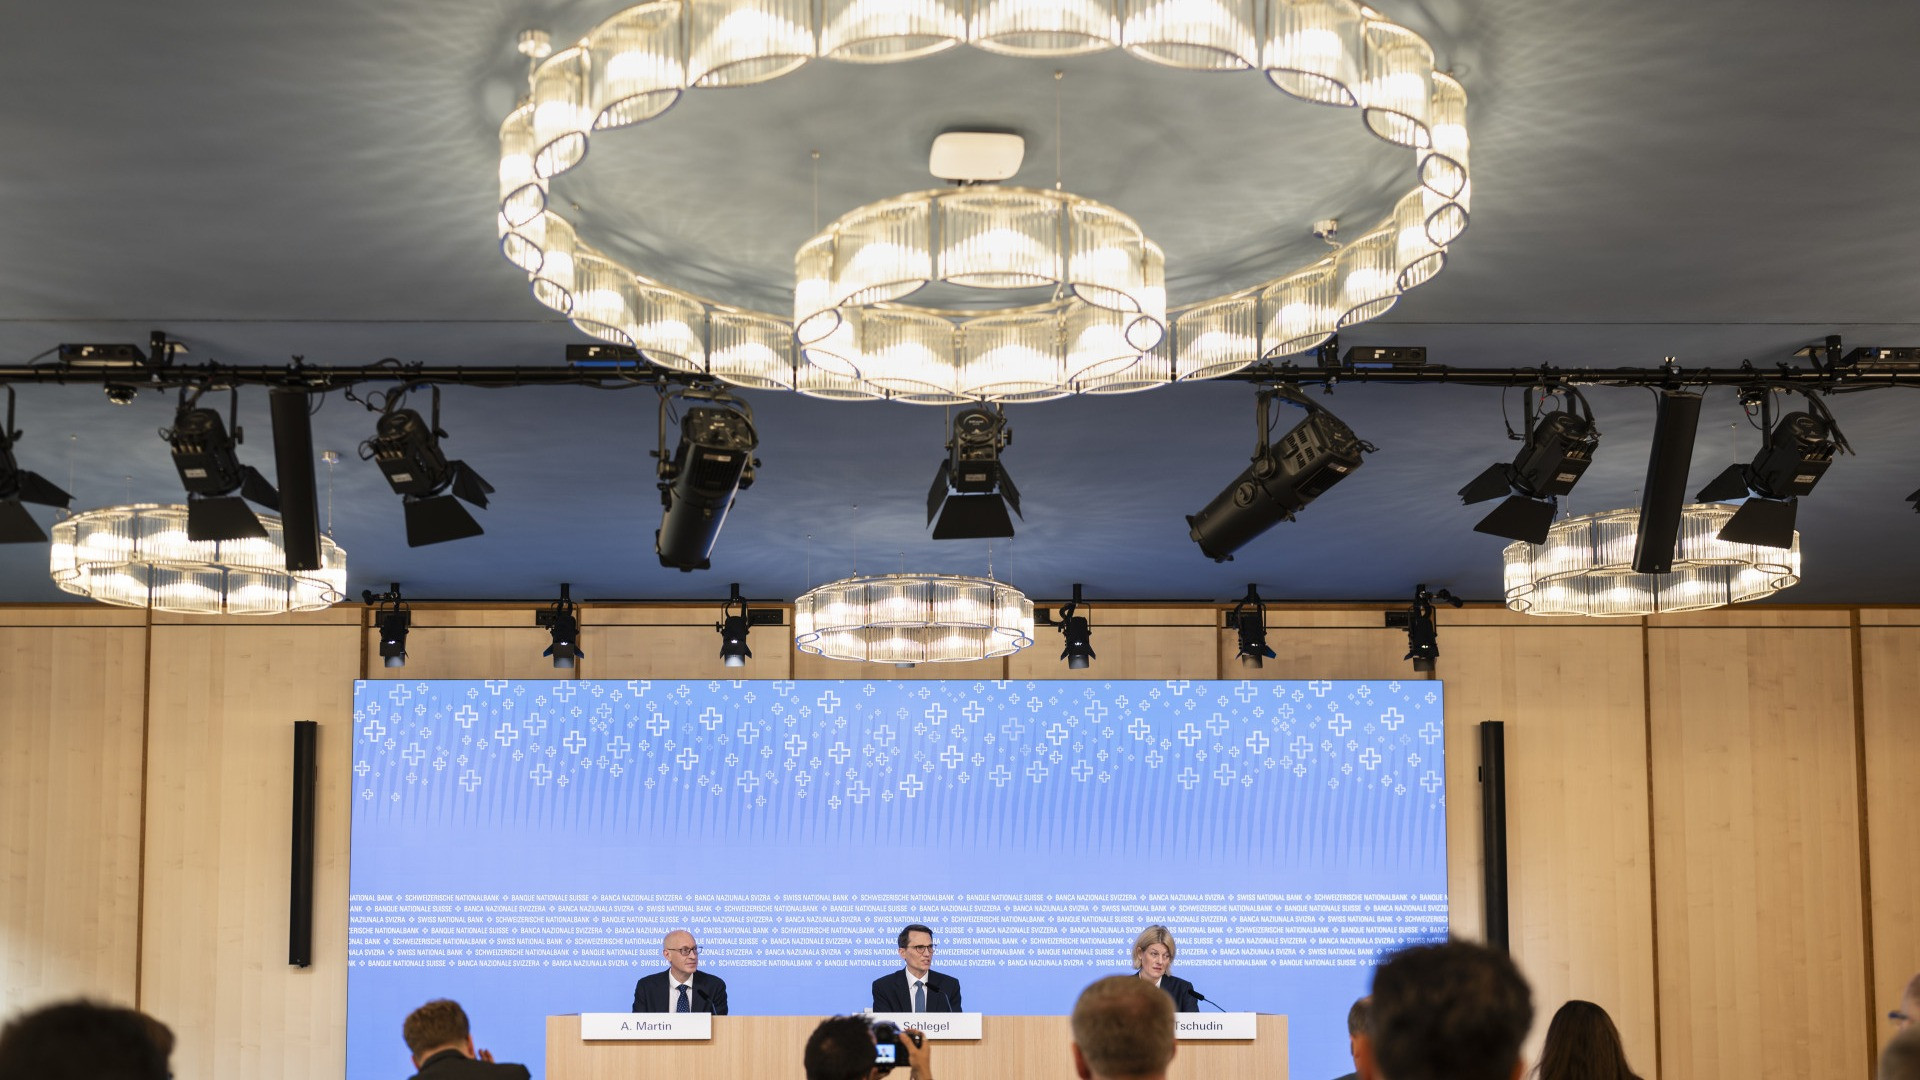

La Banca nazionale svizzera (BNS), come ampiamente atteso, non ha toccato i tassi, ma ha rivisto nettamente al rialzo le stime di crescita. In occasione del suo Esame trimestrale della situazione economica e monetaria, l’istituto di emissione ha confermato il tasso guida allo 0%, livello al quale si trova dal giugno 2025. Invariata anche la remunerazione degli averi a vista delle banche. Oltre un determinato limite continuerà infatti ad applicarsi una riduzione di 0,25 punti percentuali. L’istituto ha infine ribadito la propria disponibilità a intervenire sul mercato dei cambi «in caso di necessità».
A giustificare lo statu quo è un’inflazione che sale, ma senza allarmare. Da maggio ad agosto il rincaro è passato dallo 0,6% allo 0,8%, spinto soprattutto dai prodotti petroliferi: in agosto i prezzi dei beni sono tornati in territorio positivo per la prima volta dal maggio 2024. Secondo la BNS l’inflazione crescerà ancora nel quarto trimestre, fino all’1,2%, per poi ripiegare nel corso del 2027, quando il caro energia dovrebbe rallentare. La pressione a medio termine, osserva l’istituto d’emissione, è aumentata «solo di poco» e la previsione resta per l’intero orizzonte nella fascia 0-2% con cui la BNS definisce la stabilità dei prezzi.
Stime in continua revisione
Eppure, le stime del rincaro continuano a salire e la BNS le ha corrette già tre volte da inizio anno. A marzo indicava un’inflazione media annua dello 0,5% sia per il 2026, sia per il 2027, a giugno dello 0,6%, mentre ora prevede lo 0,7% per quest’anno e lo 0,8% per il prossimo. In rialzo sono pure le stime della crescita economica svizzera: per il 2026 la BNS si attende un PIL in aumento tra l’1,5% e il 2%, contro il «+1% circa» di giugno, complice un secondo trimestre «straordinariamente robusto» e ampiamente diffuso. Per il 2027 la stima resta attorno all’1,5%. La BNS avverte però che i rischi principali vengono dall’estero: dal Medio Oriente con la minaccia di nuovi rincari energetici e dalle incognite della politica commerciale.
Il franco si indebolisce ancora
In conferenza stampa il presidente della Direzione generale della BNS Martin Schlegel si è poi dedicato al tema del franco svizzero. Dall’esame di giugno, ha osservato, la moneta elvetica si è deprezzata di circa il 3% su base ponderata per il commercio estero, «in linea con l’ampliamento del differenziale [dei tassi] d'interesse tra le grandi aree valutarie e la Svizzera». Il riferimento è anzitutto a Stati Uniti ed eurozona. Un indebolimento che la decisione ha accentuato: l’euro infatti è risalito sopra la soglia di 94 centesimi di franco (94,34 il massimo di giornata), tornando sui livelli di inizio anno, mentre il dollaro, salito fino a 82,97 centesimi, ha toccato il massimo da circa un anno. Con la BCE e la Fed che questo mese hanno alzato i tassi di un quarto di punto e la BNS ferma allo zero, il divario si è allargato su entrambi i fronti. Un contesto che, aggiungiamo, conferma il ruolo del franco come valuta di finanziamento del carry trade.
E proprio sul tasso di cambio si concentra l’attenzione degli analisti. Per GianLuigi Mandruzzato, senior economist di EFG, la novità della giornata sta nel linguaggio: «Rispetto a giugno - afferma al CdT - la BNS vede ora un rischio bilaterale legato all’andamento della valuta e potrebbe concludere che un franco più forte sia preferibile per evitare che l’inflazione salga troppo». Con il punto finale della previsione allo 0,9%, osserva, l’inflazione si collocherebbe di fatto a metà della fascia di stabilità. «La domanda è dunque per quanto tempo resterà appropriato mantenere i tassi a zero, lasciando che il tasso d’interesse reale diventi sempre più negativo in una fase di crescita sostenuta». Resta da vedere, aggiunge, se la BNS sarà davvero più attiva sul mercato dei cambi e se, come nel 2023 e nel 2024, tornerà a vendere parte delle sue riserve in valuta estera per sostenere il franco.
Anche Diane Debiais, responsabile investimenti e consulenza per la Svizzera di J.P. Morgan Private Bank, da noi sentita, invita a guardare alla formula sugli interventi più che al tasso. La «disponibilità elevata» a intervenire, in vigore da giugno, poggiava su due pilastri, un’inflazione contenuta e un franco insolitamente forte, entrambi oggi meno solidi. Di qui il ritorno a un linguaggio più neutro: il comunicato diffuso in mattinata parla ormai soltanto di disponibilità ad agire «in caso di necessità». Sul fronte dei tassi, invece, l’analista giudica eccessivo il riprezzamento in senso restrittivo dei mercati. Lo scenario di base della banca statunitense non prevede rialzi almeno fino a metà 2027. La traiettoria, conclude Debiais, dipenderà più dal Medio Oriente che dal ciclo economico interno.