

L’inflazione e il debito
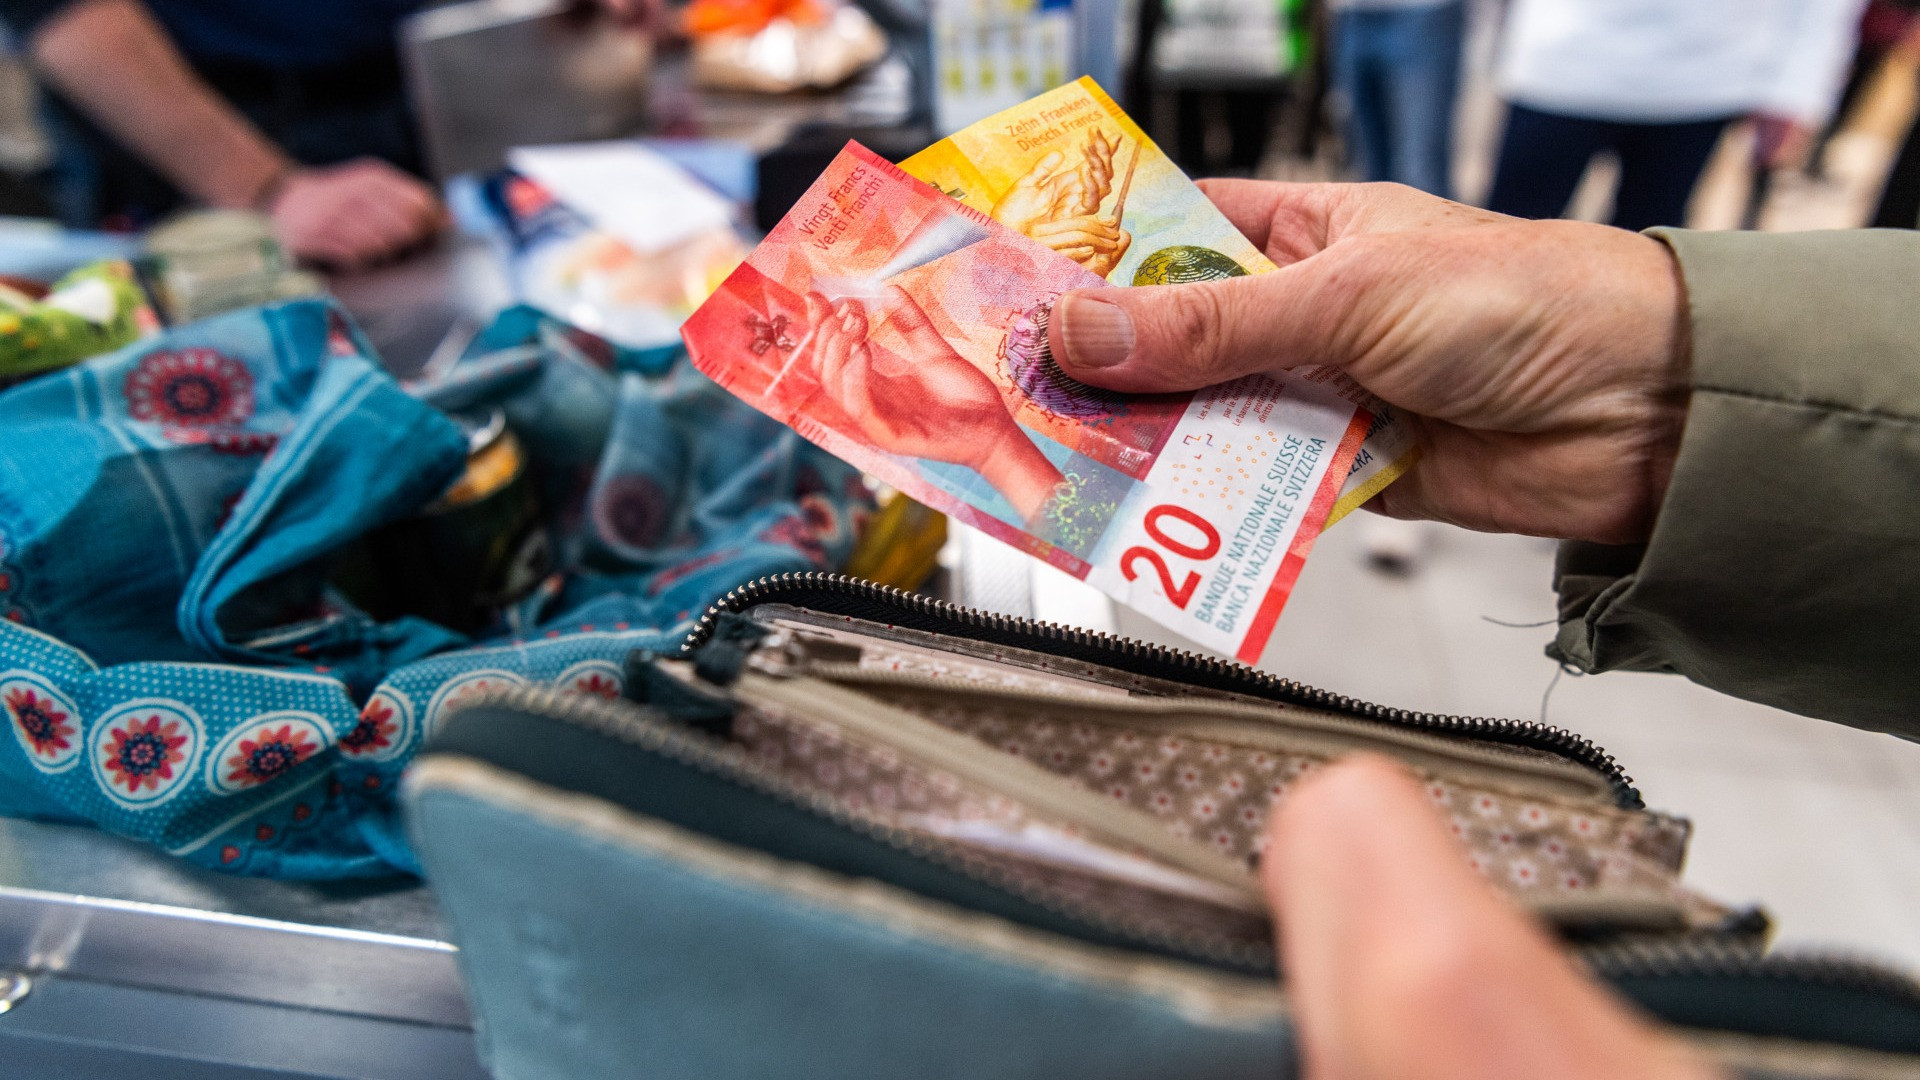

Gira e rigira, inflazione e debito sono di nuovo tra i nodi principali a livello internazionale. Per anni hanno avuto larga eco posizioni che indicavano come superato il problema dell’inflazione alta e come realtà da affrontare semmai la deflazione, cioè una perdurante diminuzione dei prezzi, tale da mettere in crisi un gran numero di imprese. Per anni l’aumento dell’indebitamento è stato indicato in molte analisi come un rischio non principale ed è stato al tempo stesso sollecitato un ulteriore intervento della mano pubblica su molti e diversi terreni, spesso senza un’adeguata compensazione di riduzione di spese improduttive. La realtà si sta incaricando di mostrare ancora una volta quanto l’inflazione sia sempre in agguato - ben più di una deflazione che si è vista poco - e quanto l’indebitamento andrebbe contenuto entro limiti ragionevoli.
L’inflazione si sta alzando questa volta non tanto per i meccanismi interni delle economie ma soprattutto per il peso delle guerre, delle tensioni geopolitiche, dei contrasti legati ai dazi USA e ad altri freni ai commerci. È vero, ma nel mondo ci sono sia la geopolitica sia l’economia, i rincari possono giungere da una parte o dall’altra, il risultato non cambia, i prezzi aumentano. Lo abbiamo visto con l’invasione russa dell’Ucraina, che si è aggiunta alle strettoie post pandemia nelle catene dei rifornimenti. Lo vediamo con l’ampliarsi dei conflitti in Medio Oriente, con la guerra USA-Israele contro l’Iran. I rincari di petrolio, gas, alimentari, altri beni sono stati consistenti, così come i costi maggiori legati ai trasporti. Bisogna contenere l’inflazione in tempi per così dire normali ed esser pronti ancor più in tempi difficili. Lo sviluppo degli scambi globali è stato un contributo al contenimento dei prezzi, ora il freno ad una parte degli scambi rende ancor più necessaria una linea anti inflazione.
I Paesi che sono stati, o ancora sono, meno attenti nella lotta all’inflazione pagano di più in termini di rincaro; quelli che sono stati più attenti, e tra questi fortunatamente c’è la Svizzera, non possono essere al riparo ma hanno un minor onere da inflazione. Il rincaro di oggi si somma a quello già esistente e il conto per molti Paesi è salato. Negli Stati Uniti, in particolare, il peso dei dazi trumpiani sull’import si aggiunge a un’inflazione che da tempo già tendeva a non stare negli argini. Il Fondo monetario internazionale e l’OCSE prevedono per l’Europa un’inflazione anche quest’anno inferiore a quella degli USA, ma è chiaro che il rincaro sale ovunque, dove più dove meno, e quindi anche nel Vecchio continente. La parte del mondo che vuole minori tensioni geopolitiche e superamento delle guerre si batte per valide ragioni politiche e umanitarie ma, che ne sia cosciente o meno, si batte anche per buone ragioni economiche: non occorre esser profeti per dire che con un minor fardello geopolitico ci sarebbero meno inflazione e più crescita. Nel frattempo le banche centrali ovviamente non possono ignorare quanto accade, devono alzare i tassi di interesse per porre alcuni limiti all’estendersi dell’inflazione, anche se questo fa costare di più il denaro, con lati di utilità ma anche lati non gradevoli.
Questo ci riporta all’indebitamento. Tassi di interesse più alti significano anche oneri maggiori per chi deve rifinanziare il suo debito. Parliamo qui soprattutto di debito pubblico, non perché il debito privato debba essere illimitato (va tenuto anch’esso dentro gli argini), ma perché l’indebitamento pubblico riguarda tutti i contribuenti e determina maggiormente l’affidabilità dell’intero Sistema Paese. L’indebitamento andrebbe sempre tenuto sotto controllo quando i tempi sono normali, sia per avere da subito oneri ridotti sia per evitare che quando arrivano le situazioni difficili, come ora, la somma dei costi diventi astronomica. La Svizzera fortunatamente ha tenuto sotto controllo il debito pubblico e ciò è un altro dei motivi del suo buon grado di tenuta. Molti Paesi non lo hanno fatto, e tra questi purtroppo anche gli USA e una parte dei Paesi europei. Ciò accresce le incertezze. La resilienza delle economie e la tenuta dei mercati finanziari ci sono, ma potrebbero essere ben più forti con un minore indebitamento.