
Debito pubblico, chi pagherà il conto?
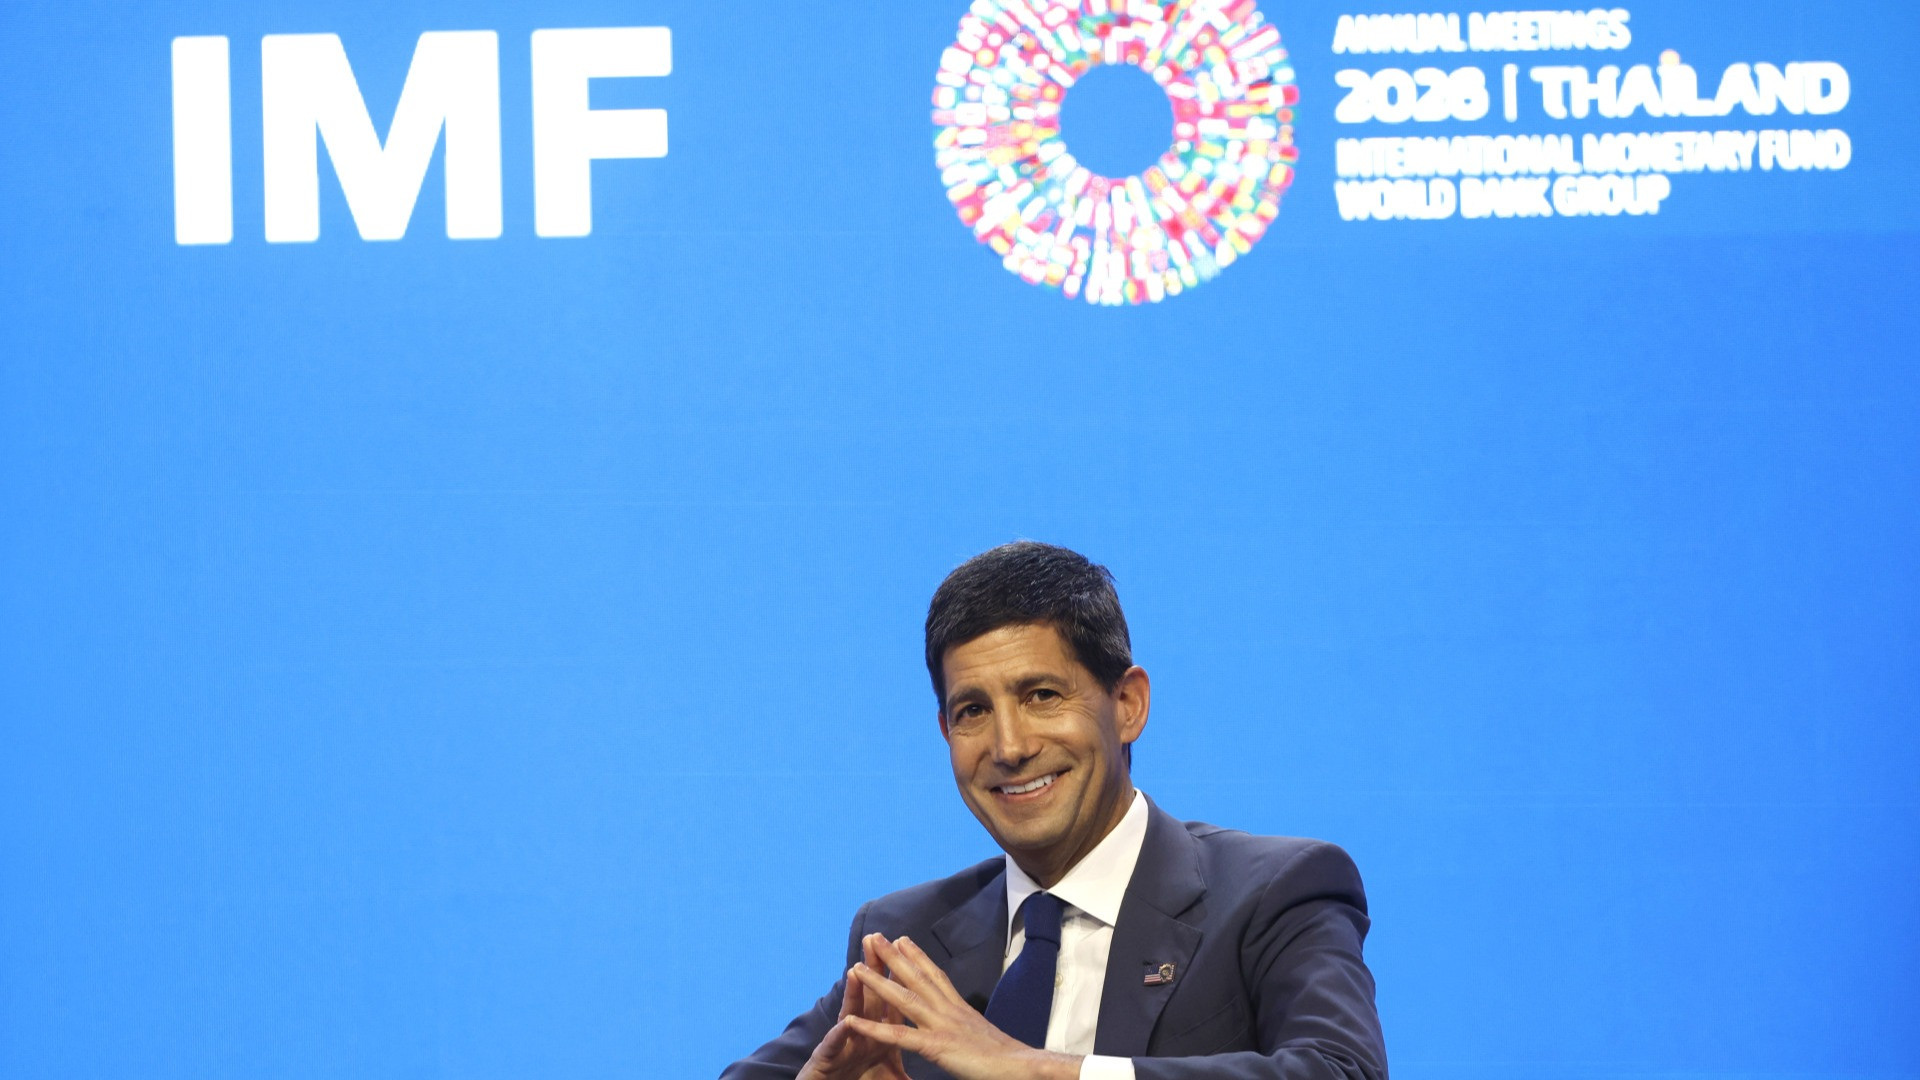

Coincidenze forse non casuali. La settimana scorsa il Nobel per l’economia è andato agli americani Robert Hall e Michael Woodford, premiati per aver mostrato come la politica monetaria e quella fiscale possano attenuare le oscillazioni dell’economia. Il giorno dopo il Fondo monetario internazionale (FMI) avvertiva che i disavanzi pubblici delle economie avanzate sono ai massimi dai tempi della pandemia, mentre i mercati finanziari continuano a «punire» il debito degli Stati, spingendo i rendimenti alle stelle. Due notizie che, lette insieme, pongono una domanda scomoda: è giusto che siano ancora le banche centrali, che da quasi vent’anni finiscono per comprare il debito degli Stati, a dover mettere la pezza ai buchi di bilancio dei governi?
Partiamo da Woodford. Nei suoi modelli prezzi e salari non si adeguano istantaneamente e, quindi, una politica monetaria sbagliata può provocare boom e recessioni, mentre un’altra, ben condotta, può attenuarli. Già nel 2003, guardando al Giappone, Woodford aveva indicato la via per quando i tassi toccano lo zero, ossia agire sulle aspettative e impegnarsi a mantenerli bassi a lungo. Una lezione tornata d’attualità nel 2008. Woodford, però, ne aveva individuato anche il limite: superata la crisi, la banca centrale è tentata di venir meno alla promessa di tenere i tassi bassi e di alzarli prima del previsto. E se i mercati lo sanno, la promessa non funziona. È il dilemma tra «impegno» e «discrezionalità», mantenere la parola data o fare di volta in volta ciò che conviene. Su questo Woodford ha insistito a lungo mettendo spesso a disagio i banchieri centrali.
Molti istituti d’emissione, invece, scelsero una via «innovativa»: la stampa di moneta e comprando titoli di Stato. Era il cosiddetto «quantitative easing» (QE). Ma l’eccezione è poi diventata la regola. E i governi ne hanno approfittato perché, con tassi a zero e un acquirente di ultima istanza, indebitarsi costava poco o nulla. Secondo l’Institute of International Finance, il debito dei Paesi del G7 è quasi triplicato dal 2008, a oltre 60 mila miliardi di dollari. Quello americano, da solo, è quadruplicato a oltre 40 mila miliardi. Lo stesso Kevin Warsh, oggi alla guida della Federal Reserve, sostiene che il QE è «sconfinato nella politica fiscale».
Oggi lo scenario è rovesciato. L’inflazione non scende, anzi risale, spinta dai prezzi energetici e dalle tensioni geoeconomiche - e le principali banche centrali stanno alzando i tassi. Allo stesso tempo riducono i titoli di Stato in portafoglio. È un «Catch 22» (Comma 22): se continuano a farlo, i rendimenti salgono ancora e il debito pesa di più; se tornano a comprare, rinnegano l’impegno a ridurre i bilanci e rischiano di alimentare l’inflazione che dovrebbero tenere sotto controllo.
Ed è qui che la lezione di Woodford torna utile. Vale per i tassi, ma vale ancor di più per il mandato fondamentale di una banca centrale: la stabilità dei prezzi. Se gli operatori si convincono che, alla prima tensione sui mercati, correrà in soccorso del proprio governo, quel mandato perde credibilità. Woodford, del resto, negli anni Novanta è stato tra i padri della cosiddetta «teoria fiscale del livello dei prezzi»: se il debito pubblico non è sostenibile, nessuna banca centrale, per quanto indipendente, può garantire da sola la stabilità dei prezzi. La direttrice del FMI Kristalina Georgieva negli scorsi giorni ha messo in guardia dai «cowboy monetari» pronti a correre in soccorso dei ministri delle Finanze: «Per favore, non fatelo».
La risposta alla domanda iniziale, allora, è «no». Il mandato delle banche centrali non è la sostenibilità del debito pubblico. Quest’ultima è responsabilità di chi decide la spesa pubblica. Ma è anche la risposta più difficile da tradurre in pratica, perché i tagli alla spesa non portano voti. Intanto le economie avanzate spendono già oltre 3.300 miliardi di dollari l’anno in interessi. Il FMI, ancora, chiede di ricostruire «con urgenza» le finanze pubbliche.
E la Svizzera? Il freno all’indebitamento ha mantenuto il debito pubblico tra i più bassi del mondo industrializzato. Ma pur essendo «fiscalmente disciplinati», siamo un’economia piccola e, benché agili, non immuni al contesto globale. In mercati finanziari sempre più interconnessi, le tensioni sul debito altrui prima o poi avranno un impatto anche su di noi.
Resta infine un sospetto: e se, per finire, le banche centrali ricorressero ancora al QE? Sarebbe il segno che, diciotto anni dopo la crisi finanziaria, la lezione non è stata imparata. Né dai governi, né dalle banche centrali.