

Ma l'inflazione è l'ultimo dei problemi degli Stati Uniti
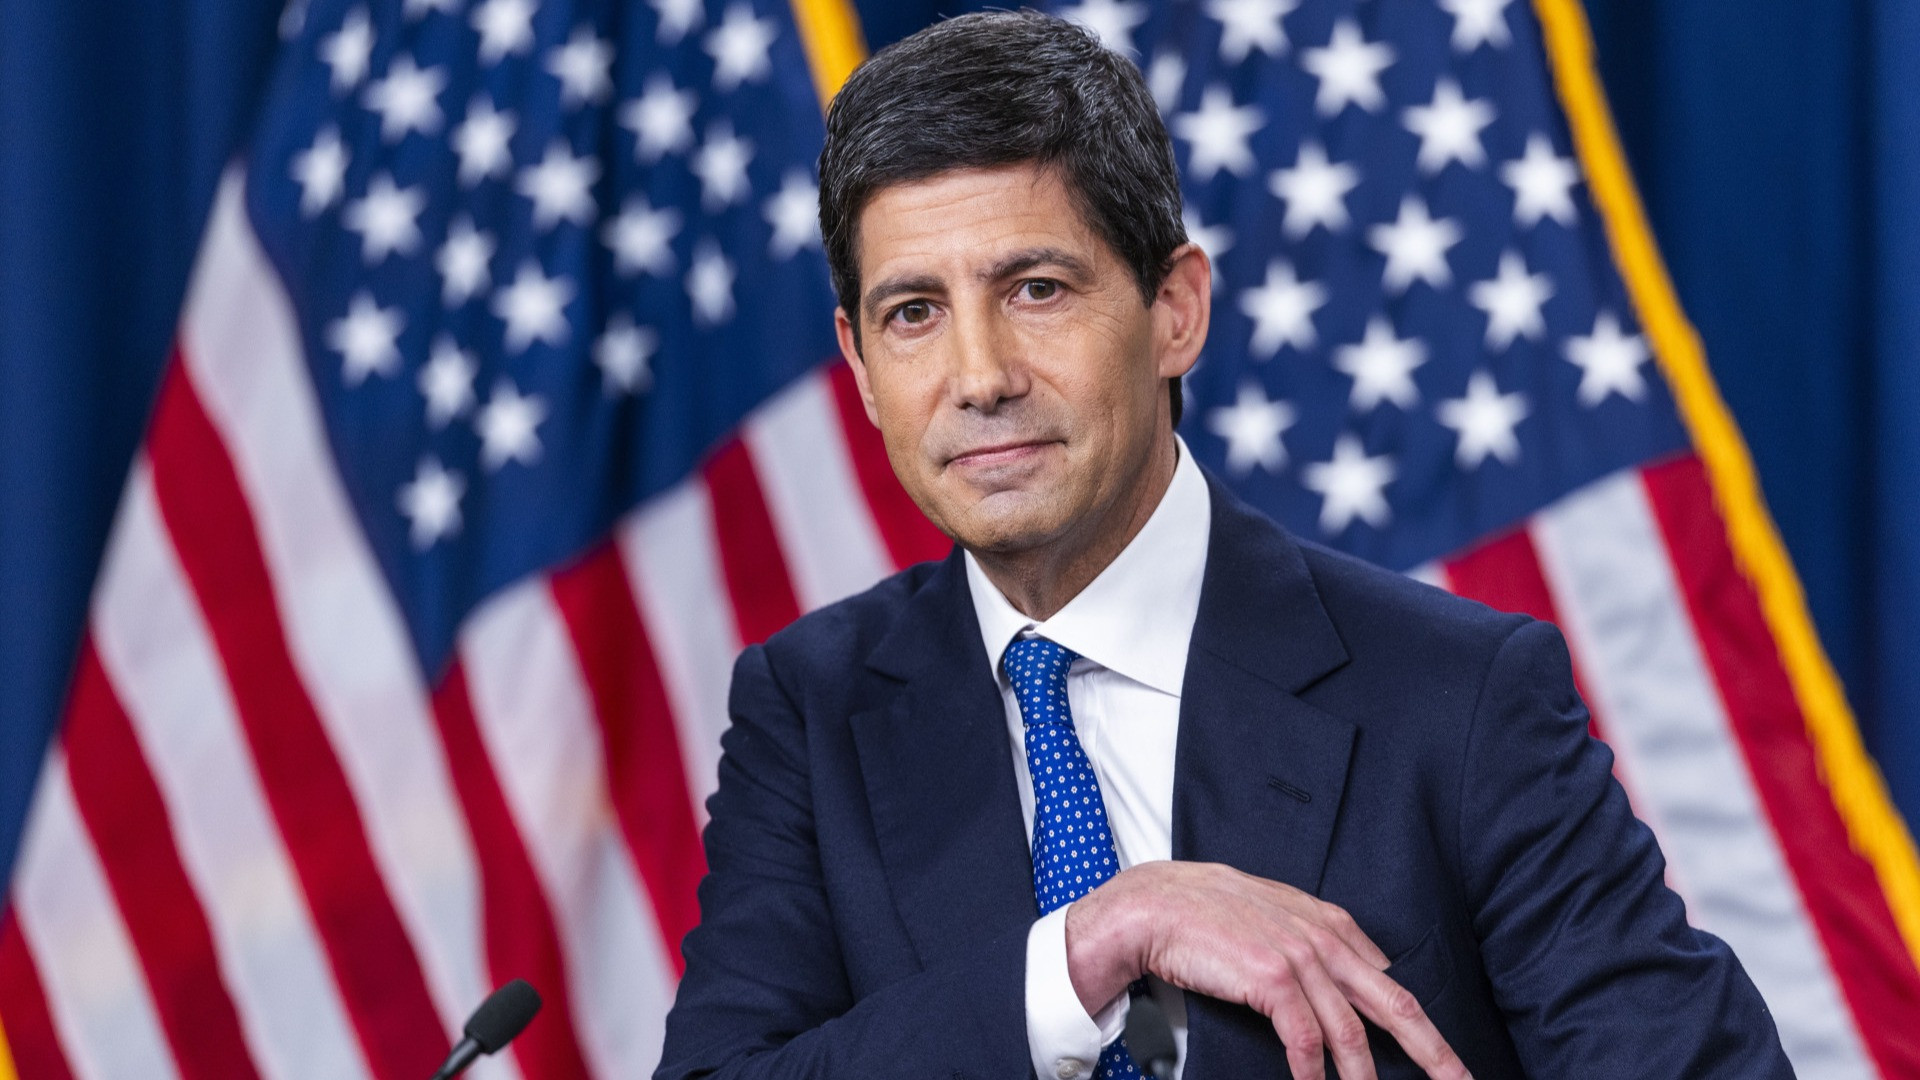

L'unico problema "degli Stati Uniti è che i tassi di interesse sono artificialmente alti». È quello che ha detto il presidente Donald Trump a un evento elettorale dopo che la Federal Reserve guidata da Kevin Warsh, personalità fortissimamente voluta in quel ruolo dallo stesso Trump, ha annunciato di aver aumentato di un quarto di punto i tassi guida: ora la forchetta dei Fed Funds è tra il 3,75% e il 4%. Un rialzo resosi necessario per la persistenza dell'inflazione al 3,6% su base annua.
Di problemi gli Stati Uniti ne hanno in realtà più di uno. L'inflazione core, invece, non è ancora tornata stabilmente al 2%, obiettivo della Fed. La fiammata dei prezzi tra il 2021 e il 2022, è noto, fu dovuta a una combinazione di fattori: il repentino aumento dei prezzi petroliferi in seguito all'invasione russa dell'Ucraina; le strozzature logistiche lungo tutta la catena di fornitura e soprattutto la domanda repressa delle famiglie, esplosa con la fine dei lockdown. La propensione a spendere dei consumatori era molto alta in quel periodo. L'inizio di un ciclo di rialzi dei tassi fu la conseguenza più logica per abbattere un livello d'inflazione che era arrivato a sfiorare il 10% l'anno. Appena la domanda di beni e servizi si calmò e soprattutto i prezzi energetici incominciarono ad arretrare, il livello d'inflazione si abbassò in modo abbastanza rapido in tutti i paesi OCSE. Negli Stati Uniti e nell'Eurozona, in questi anni, è stato difficile mantenere un tasso d'inflazione sotto il 2%, a dimostrazione dei limiti di una politica monetaria restrittiva. La sola leva dei tassi, però, non è sufficiente a spiegare la velocità di crociera di un'economia. E qui torniamo ai problemi dell'economia statunitense non riconosciuti da Trump. Il più mastodontico si chiama debito federale; l'altro è il deficit commerciale e delle partite correnti. Per quanto riguarda il primo, la soglia psicologica dei 40 mila miliardi di dollari, 40 trilioni per usare la terminologia anglosassone, è stata superata a fine agosto. In pratica dal 1989, quando il debito federale ammontava a soli 2.700 miliardi di dollari, lo stock di debito è quasi raddoppiato ogni dieci anni. Se a questo si aggiunge anche il voluminoso debito di famiglie e imprese, si superano tranquillamente i 110 mila miliardi di debito complessivo. Si tratta di una montagna di obbligazioni che dovrebbe essere sorretta da un'economia capace di crescere abbastanza da renderne sostenibile il servizio. Ma non è così. Il deficit di bilancio è pari al 6% l'anno, mentre il PIL crescerà – stando alla Fed – del 2,3% quest'anno e del 2,4% l'anno prossimo, con un tasso di disoccupazione previsto in calo, attorno al 4,1%. Per quanto riguarda il deficit delle partite correnti, si colloca tra il 3 e il 4% l'anno e indica che gli Stati Uniti stanno semplicemente vivendo al di sopra dei propri mezzi. La strategia di ridurre questo squilibrio attraverso i dazi doganali – ritenuti illegali dalla Corte Suprema – si è però scontrata con i suoi stessi limiti: il deficit esterno non può essere corretto semplicemente imponendo barriere alle importazioni. Eppure, la Federal Reserve prevede per l'anno prossimo più crescita, meno disoccupazione e tassi d'interesse di circa 50 punti base più alti rispetto agli attuali, e alzando di poco, al 3,7%, la stima sull'inflazione. Nonostante lo shock petrolifero. Nonostante il deterioramento geopolitico.
L'ottimismo deriva dall'elevato volume di spesa per investimenti delle imprese e dalla tenuta dei redditi delle famiglie. La Fed descrive una domanda interna robusta, produttività in forte crescita e investimenti solidi. Se tutto ciò si verifica, allora le condizioni di finanziamento non possono essere considerate restrittive. Qui si intravvede la logica del nuovo scenario fatto proprio anche dalla Federal Reserve: produttività e investimenti permettono all'economia di produrre di più senza un aumento dei costi unitari. Il processo di disinflazione potrà quindi arrivare dal lato dell'offerta (delle imprese) e non dalla distruzione della domanda (dei redditi). In poche parole, la rivoluzione tecnologica basata sull'intelligenza artificiale che sta drenando centinaia di miliardi di dollari dovrebbe contribuire ad abbassare i costi di produzione, aumentare la produttività e permettere una crescita dell'economia tale da rendere sostenibile l'enorme volume di debito. Più che a una scommessa, somiglia molto a un atto di fede.