
Lex UBS: niente scherzi con il fuoco
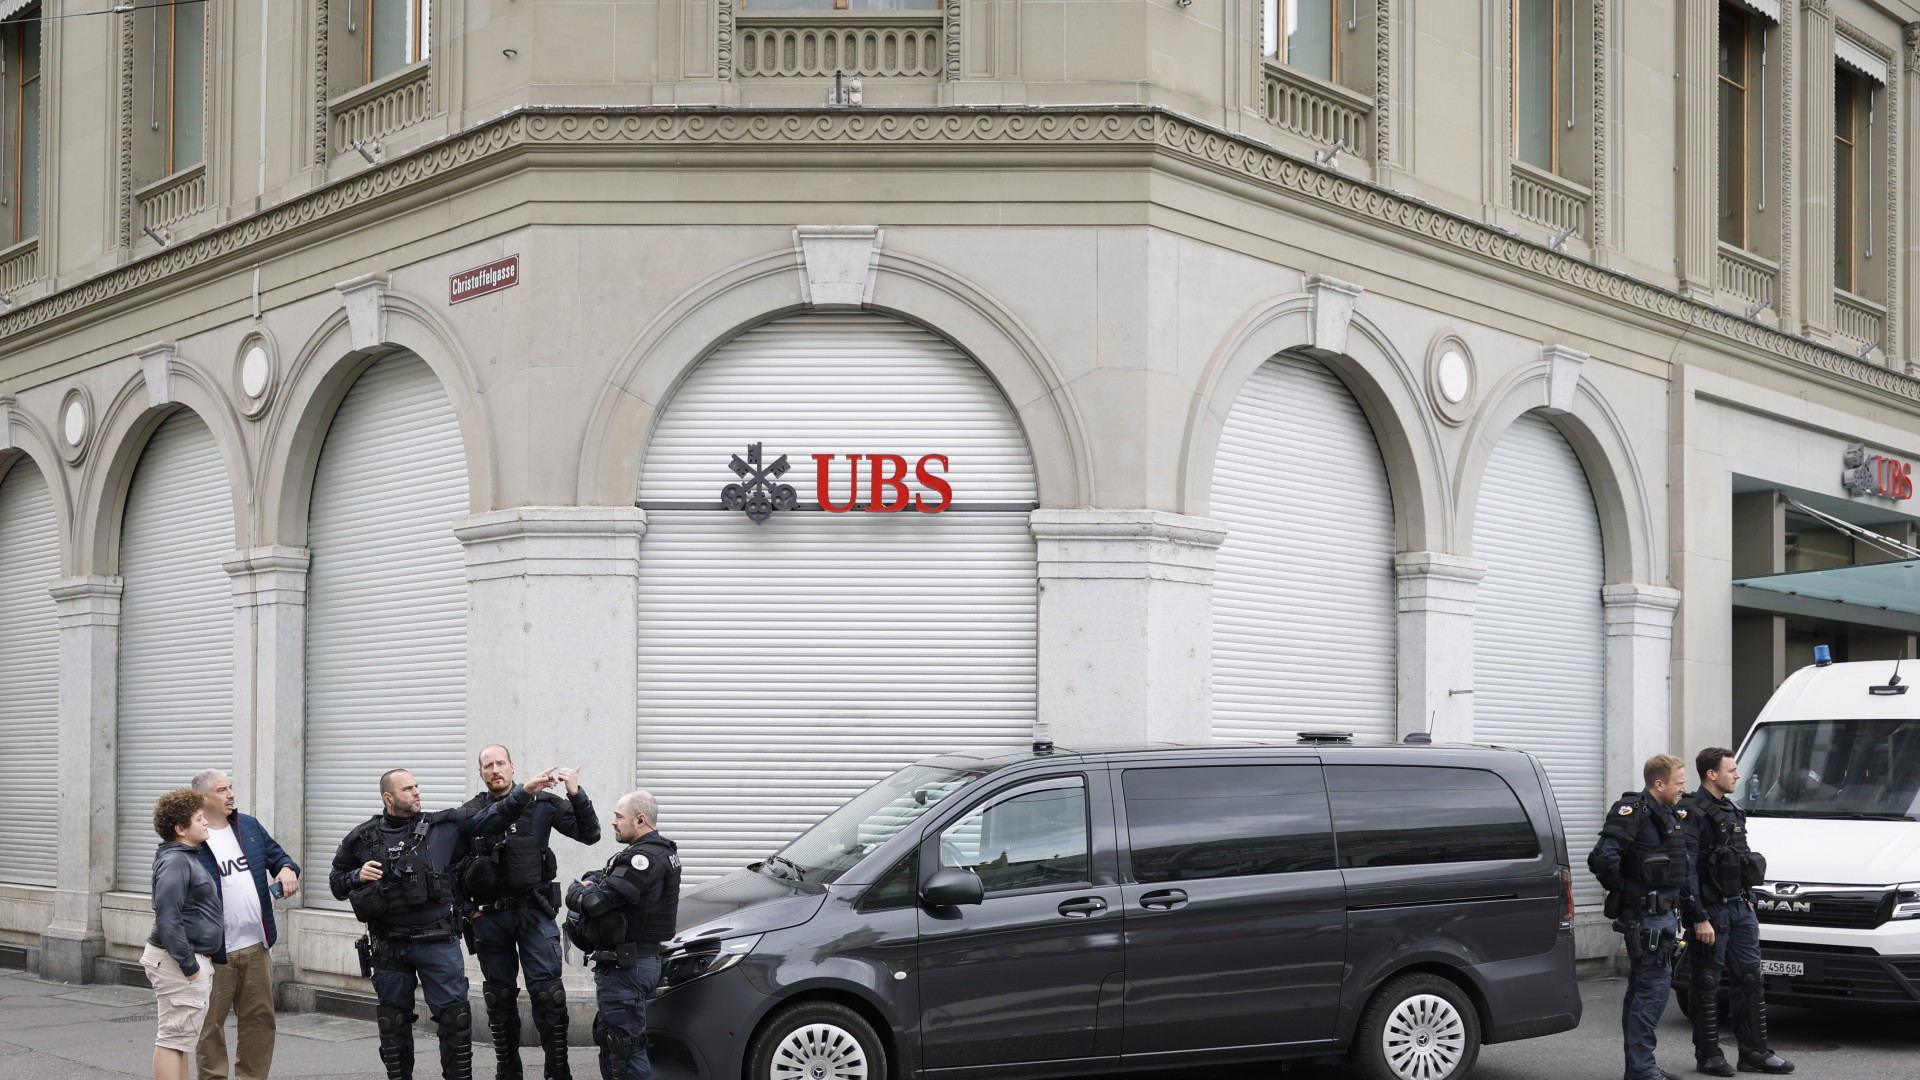
Nel comprensibile intento di evitare un nuovo caso Credit Suisse, la Svizzera rischia di indebolire l’unica grande banca internazionale rimasta nel nostro Paese. E, paradossalmente, di danneggiare proprio quella piazza finanziaria che tutti dicono di voler proteggere. Durante la sessione autunnale, il Consiglio degli Stati ha deciso di imporre a UBS una copertura del 90% delle partecipazioni nelle filiali estere con capitale proprio di prima qualità (CET1), contro il 100% chiesto dal Consiglio federale. Si è parlato di compromesso che tale, a mio avviso, non è: una riduzione di appena dieci punti percentuali non cambia la sostanza. È la proposta del Governo camuffata da soluzione equilibrata. Nel marzo 2023 UBS non aveva causato il dissesto di Credit Suisse. Fu chiamata dal Consiglio federale a diventare parte della soluzione, assumendosi rischi considerevoli per evitare conseguenze devastanti per l’economia svizzera e non solo. L’operazione le offriva anche opportunità, certo. Ma se si fosse inteso imporle condizioni radicalmente diverse, sarebbe stato corretto chiarirlo prima. Invece il Consiglio federale prima impone di fatto a UBS di acquisire Credit Suisse e poi, a operazione conclusa, rimprovera alla stessa banca di essere oramai diventata troppo grande e di rappresentare un rischio sistemico per la Svizzera, ciò che giustifica l’adozione di regole sul capitale proprio molto più stringenti rispetto ai suoi competitors internazionali.
Nessuno pretende che UBS sia al di sopra delle regole. Ma concentrarsi quasi esclusivamente sull’aumento del capitale proprio, lasciando credere che basti a scongiurare ogni crisi futura, significa non aver tratto i giusti insegnamenti dal caso Credit Suisse. Il suo tracollo non fu dovuto a requisiti di capitale insufficiente: pesarono macroscopici errori di gestione, perdita di fiducia e carenze nella vigilanza. Nel dibattito si è parlato troppo poco anche delle manchevolezze e delle omissioni delle autorità, soprattutto della FINMA, senza dimenticare gli interrogativi sul ruolo della BNS nella gestione della crisi. Si ha quasi l’impressione che, anziché affrontare fino in fondo le responsabilità di chi avrebbe dovuto prevenire il disastro, si preferisca presentare il conto a UBS, chiamandola a pagare anche per gli errori altrui. Il capitale è indispensabile, ma non sostituisce una vigilanza efficace né interventi tempestivi. UBS non è un’azienda qualsiasi: garantisce migliaia di posti di lavoro (oltre 30 mila solo in Svizzera), genera importanti entrate fiscali, alimenta un vasto indotto e sostiene il finanziamento dell’economia e delle PMI. Non dobbiamo necessariamente esserle riconoscenti. Ma un po’ più di rispetto per il suo contributo al Paese sarebbe opportuno.
C’è infine il rischio più sottovalutato: che UBS venga acquisita o che decida di lasciare la Svizzera. Liquidare questa eventualità come un ricatto è ingenuo. La banca compete su mercati globali e risponde ad azionisti internazionali, che rappresentano l’80% dell’azionariato. Se le condizioni quadro diventassero strutturalmente penalizzanti, sarebbero in primis gli stessi azionisti, non necessariamente Sergio Ermotti o il Consiglio d’amministrazione, a interrogarsi sul futuro della sede. Non è una decisione già presa, né un esito inevitabile. Ma ignorare questa ipotesi sarebbe irresponsabile.
C’è quindi da sperare, anche se appare poco verosimile, che in dicembre il Consiglio nazionale corregga la rotta. Servono regole rigorose, proporzionate ed efficaci, non una risposta punitiva che vada oltre gli standard internazionali. Perché a forza di voler proteggere la Svizzera da UBS, rischiamo di ritrovarci un giorno con una Svizzera senza UBS. E a quel punto sarebbe troppo tardi per pentirsene. Non scherziamo con il fuoco!
Fabio Regazzi, consigliere agli Stati per il Centro e presidente usam