Crolla l'euro e il franco ringrazia
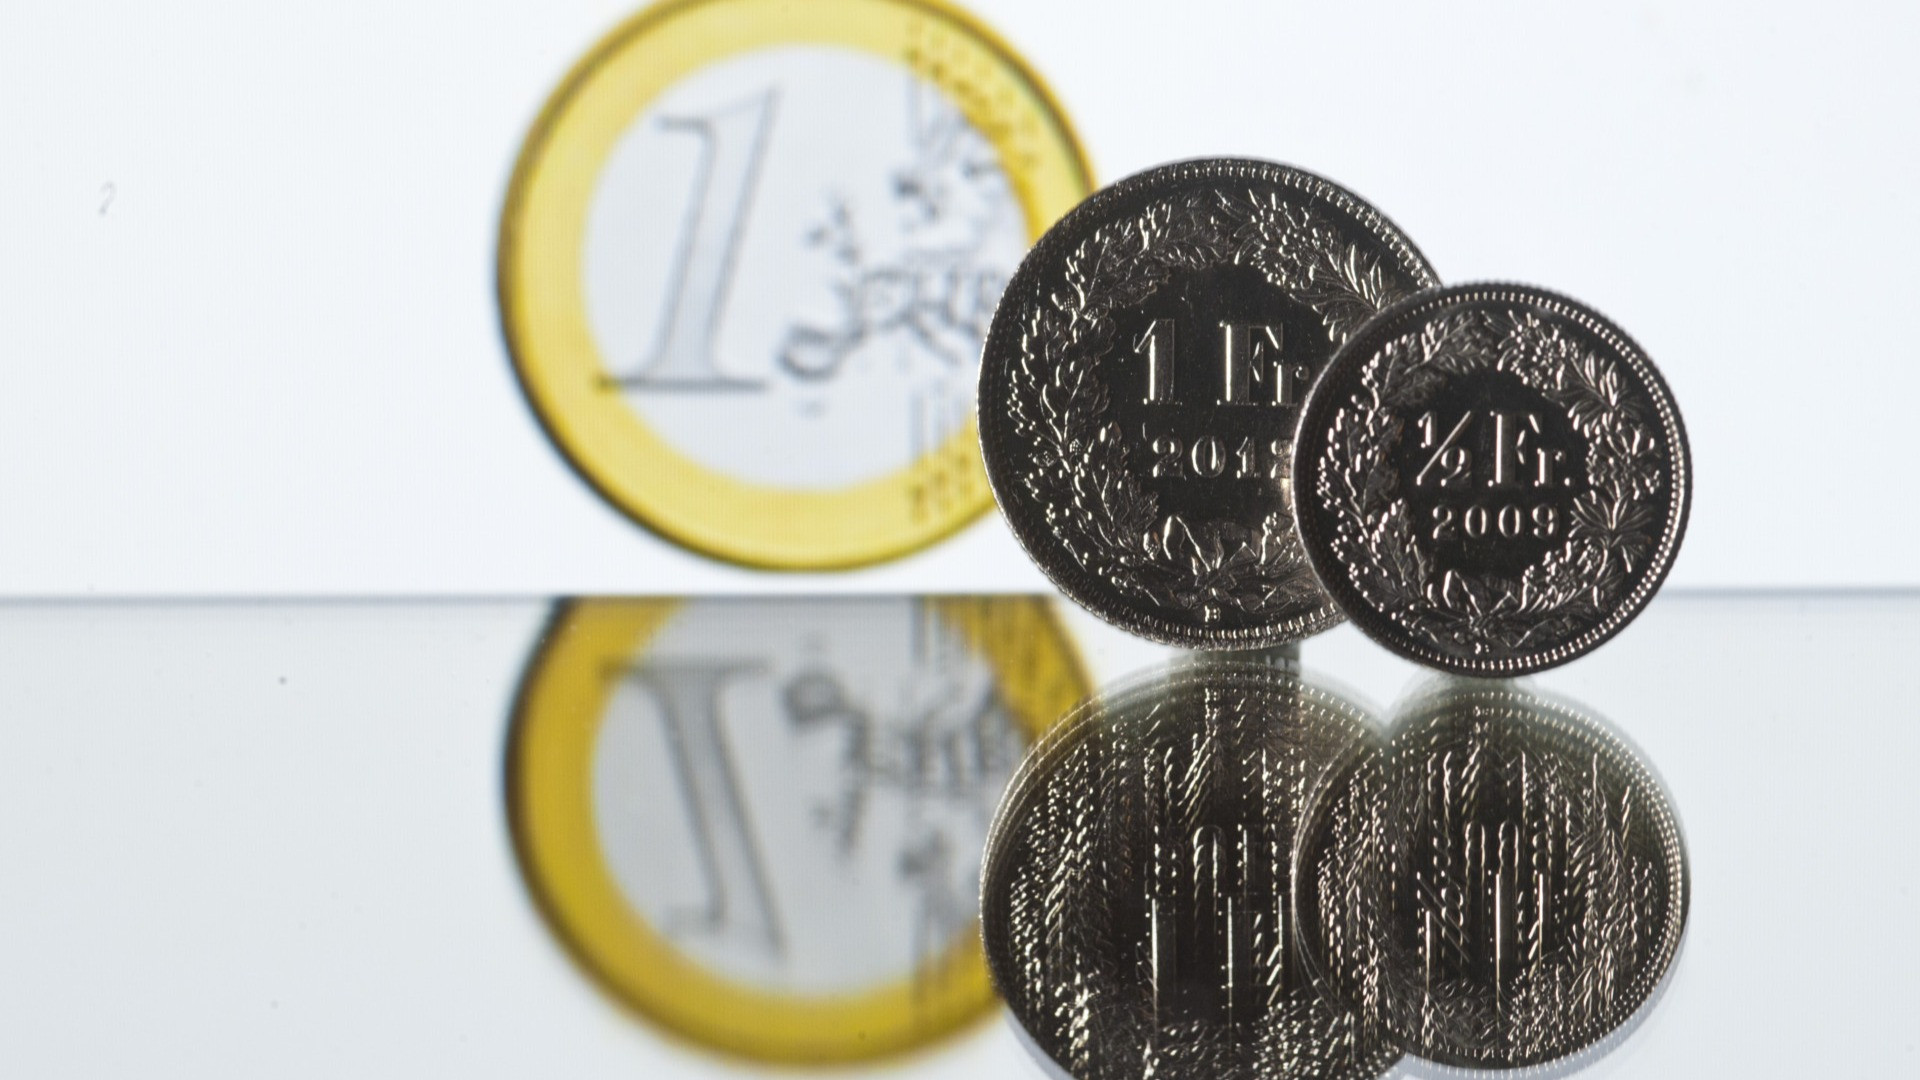
Un movimento di questa ampiezza, sul mercato dei cambi, non si vede spesso. Mercoledì l'euro sfiorava i 95 centesimi di franco; oggi è sceso fino a un minimo di 92,60. Oltre due centesimi in tre sedute, di cui quasi uno nella sola giornata odierna. In mattinata, infatti, la moneta unica valeva ancora 93,53 centesimi di franco. E così, dopo mesi di relativa debolezza, il franco svizzero ha invertito bruscamente la rotta.
La spiegazione più immediata, quella che si sente ripetere a ogni scossone, è la classica «fuga verso i beni rifugio». Ma è una lettura fuorviante. I tassi di cambio non riflettono tanto la paura degli investitori quanto i differenziali dei tassi d'interesse tra un'area valutaria e l'altra. Ed è proprio lì che va cercata la chiave di quanto sta accadendo.
Dopo un'estate relativamente «tranquilla», grazie alla «tregua» di 60 giorni fra Stati Uniti e Iran nel Golfo, i mercati si sono improvvisamente accorti delle tensioni che si accumulano sul fronte obbligazionario. Negli Stati Uniti i costi di finanziamento sono ai massimi da vent'anni, spinti da una crescita robusta, da un petrolio sopra i 100 dollari e dalla prospettiva di tassi elevati ancora a lungo. In Europa la situazione è più fragile. Il caso emblematico è la Francia: il rendimento dei titoli di Stato decennali (OAT) ha sfiorato il 5%, il livello più alto dai primi anni Duemila. Il governo di minoranza ha appena presentato un bilancio 2027 che promette settimane di scontri in un Parlamento diviso, con le presidenziali dell'anno prossimo all'orizzonte e le piazze già in fermento. Il debito transalpino è vicino al 120% del PIL.
Che a guidare il movimento sia l'euro - e non una generica domanda di franchi - lo mostra il cambio con il dollaro. Mercoledì il biglietto verde valeva 83,83 centesimi di franco, oggi circa 82,60. Un calo tutto sommato contenuto, di poco più di un centesimo. Il franco, insomma, non si è apprezzato in modo uniforme. È l'euro, infatti, a cedere terreno su tutti i fronti: rispetto al dollaro è sceso sotto 1,13 per la prima volta da maggio 2025 e arretra anche nei confronti della sterlina e dello yen.
Il motivo sta negli «spread», i differenziali di rendimento (o di tasso d'interesse) fra i titoli di Stato. Le difficoltà francesi hanno contagiato gli altri Paesi più indebitati dell'Eurozona, in particolare i titoli italiani e greci che sono stati venduti in scia a quelli transalpini. Il differenziale tra Francia e Germania ha raggiunto così 1,5 punti percentuali (150 punti base), un livello che non si vedeva dal 2012; quello italiano è salito a quasi 1,3 punti (128 punti base, per l'esattezza), il massimo da aprile 2025. Qui sì, una fuga c'è ed è reale, poiché i capitali abbandonano i debitori più fragili per rifugiarsi nel Bund tedesco, i cui rendimenti scendono mentre altrove salgono.
Ed è proprio questo meccanismo a pesare sulla moneta unica. Il calo dei rendimenti tedeschi - e quindi sull'euro - riduce il differenziale con la Svizzera, dove la BNS mantiene il tasso guida del franco allo 0% e lo ha confermato lo scorso 24 settembre. Allo stesso tempo, la combinazione di debiti elevati e rincari energetici rende meno probabile che la BCE possa alzare i tassi quanto servirebbe. Per l'euro, un doppio svantaggio, quindi.
Nel breve (e se l'apprezzamento proseguirà), importazioni e viaggi all'estero dovrebbero diventare un po' più convenienti per i consumatori svizzeri. Le aziende esportatrici, con costi in franchi e ricavi in euro, vedranno invece i margini tornare sotto pressione.. Per le aziende esportatrici, invece, con costi in franchi e ricavi in euro, i margini tornano sotto pressione. Resta da capire se vi sarà un impatto anche sul livello generale dei prezzi - in settembre il tasso d'inflazione è salito ulteriormente all'1% - e come (e se) reagirà la Banca nazionale riguardo ai tassi, ma dovremo attendere fino a dicembre. Nel frattempo, l'istituto centrale potrebbe dover nuovamente intervenire sul mercato dei cambi per stabilizzare il valore del franco.